Seit September 2022 läuft das Ethereum-Netzwerk auf dem Proof-of-Stake-Prinzip statt auf dem energieintensiven Proof of Work. Mit diesem Wechsel, bekannt als „The Merge“, sichern die Staker das Netzwerk ab. Einzahlen ließ sich ETH schon seit dem Start der Beacon Chain im Dezember 2020, seit dem Shapella-Upgrade im April 2023 lassen sie sich samt Belohnungen wieder abziehen. So wird aus ruhendem Bestand eine laufende Einnahmequelle.
Für Kleinanleger hängt der Ertrag an mehreren Stellschrauben, nämlich der gewählten Staking-Variante, den Gebühren der Plattform, den Sperrfristen und der Steuerpflicht auf die Belohnungen. Solo Staking verlangt eine hohe Mindestmenge an Ether und eigene Technik, Pools und Liquid Staking öffnen den Einstieg dagegen schon für kleine Beträge. Kursschwankungen verschieben das Ergebnis zusätzlich in beide Richtungen, unabhängig davon, wie hoch die ausgewiesene Staking-Rendite gerade steht.
Was beim Ethereum Staking eigentlich passiert
Im Kern des Staking steht die Validierung von Transaktionen. Wer ETH ins Netzwerk einbringt, wird zum sogenannten Validator und hilft dabei, neue Blöcke zur Blockchain hinzuzufügen. Das Netzwerk wählt Validatoren anteilig nach ihrem eingesetzten Kapital aus, je mehr ETH jemand stakt, desto häufiger wird er ausgewählt. Als Gegenleistung erhält der Staker neu ausgeschüttete Ether sowie einen Teil der anfallenden Transaktionsgebühren.
Wichtig ist dabei das Konzept des „Slashing“: Signiert ein Validator widersprüchliche Blöcke oder Stimmen, verbrennt das Netzwerk einen Teil seiner ETH und schließt ihn aus. Ein Knoten, der offline geht, kostet dagegen nur kleine Abzüge. Für Kleinanleger, die über Plattformen oder Pools staken, bleibt dieses Risiko gering, weil professionelle Betreiber die technische Wartung übernehmen. Trotzdem gehört das Slashing-Risiko zu den Grundbedingungen, die jeder vor dem Einstieg kennen sollte.
Solo Staking, Pools und Liquid Staking: Drei Wege für unterschiedliche Anleger
Wer selbst einen Validator-Knoten betreiben möchte, braucht mindestens 32 ETH, beim Kurs von rund 2.750 US-Dollar im September 2026 sind das etwa 77.000 Euro. Seit dem Pectra-Upgrade kann ein Validator bis zu 2.048 ETH aufnehmen. Dazu kommt die technische Infrastruktur: ein dauerhaft online betriebener Server und die passende Validatoren-Software. Diese Variante bietet maximale Kontrolle und die höchsten Brutto-Renditen, scheidet aber für die meisten Kleinanleger schlicht aus.
|
Solo Staking
für Profis mit Kapital
|
Pool-Staking
gemeinsam günstig
|
Liquid Staking
flexibel bleiben
|
| Einstieg: mindestens 32 ETH (~77.000 €) + eigener Server & Software | Einstieg: schon kleine Beträge, keine Technik nötig | Einstieg: kleine Beträge, Anbieter wie Lido, Rocket Pool |
| Kontrolle: maximal, höchste Brutto-Rendite | Kontrolle: geteilt, Betreiber wartet die Technik | Kontrolle: gering, dafür maximale Beweglichkeit |
| Flexibilität: ETH gebunden, kein Handel möglich | Flexibilität: je nach Anbieter teils Sperrfristen | Flexibilität: Liquid-Token (stETH) bleibt handelbar |
Staking-Pools und Liquid-Staking-Protokolle wie Lido oder Rocket Pool lösen dieses Problem elegant. Beim Pool-Staking bündeln viele Nutzer ihre ETH, betreiben gemeinsam einen Validator und teilen die Belohnungen anteilig auf. Beim Liquid Staking erhält der Nutzer für seine gesperrten ETH einen Liquid-Token, etwa stETH, der weiterhin handelbar bleibt und damit Flexibilität beibehält. Auf großen Krypto-Börsen wie Coinbase, Kraken oder Bitvavo kann man ETH schließlich ohne jede technische Vorkenntnisse staken, oft bereits ab kleinen Beträgen.
Risiken, die Kleinanleger nicht unterschätzen sollten
Das augenfälligste Risiko beim Ethereum Staking ist die Kursvolatilität. Steigt der ETH-Kurs, steigt auch der Wert der Staking-Belohnungen, fällt er, sehen die Erträge in Euro deutlich magerer aus, selbst wenn die prozentuale Rendite stabil bleibt. Wer sein ETH über eine Plattform stakt, trägt außerdem das Plattformrisiko: Geht eine Börse oder ein Staking-Anbieter insolvent, kann das zu Verlusten führen. Deshalb empfehlen Experten grundsätzlich, Staking-Positionen auf mehrere Plattformen zu verteilen.
Hinzu kommen Liquidity-Lock-ups: Bei einigen Anbietern sind gestakte ETH für einen bestimmten Zeitraum gesperrt und können weder verkauft noch transferiert werden. Liquid-Staking-Token wie stETH mildern diesen Nachteil, handeln aber gelegentlich leicht unter dem ETH-Kurs. Wer in einem Kursabschwung schnell verkaufen möchte, steht ohne Liquid Staking unter Umständen vor einem Problem. Kurzfristig orientierte Anleger oder aktive Trader sind daher keine gute Zielgruppe für Ethereum Staking.
Wie hoch die Renditen wirklich sind
Der aktuell geschätzte Staking-Reward für Ethereum liegt laut Coinbase bei rund 1,8 Prozent pro Jahr. Das Netzwerk selbst zahlt derzeit rund 2,6 Prozent vor Gebühren, nach Abzug der Anbietergebühren bleiben meist 1,8 bis 2,4 Prozent. Nach dem Merge hatten sich die Renditen zeitweise deutlich erhöht, weil Validatoren nun auch die Transaktionsgebühren erhalten, die zuvor an Miner flossen, seither haben sich die Erträge auf einem niedrigeren Niveau stabilisiert.
| Ethereum |
Coinbase nennt ~1,8 %, das Netzwerk zahlt rund 2,6 %
|
||
| Avalanche |
|
||
| Polkadot |
|
Zum Vergleich: Avalanche bringt derzeit gut sechs Prozent jährliche Rendite, Polkadot nach der Kürzung der Neuausgabe im März 2026 nur noch knapp drei Prozent. Ethereum positioniert sich bewusst konservativ, mit dem Vorteil eines etablierten, liquiditätsstarken und regulatorisch gut sichtbaren Netzwerks. Wer mit kleinen ETH-Beständen stakt, verdient bei einem Prozentsatz von zwei bis drei Prozent entsprechend wenige Euro im Jahr; nennenswerte passive Einkommen entstehen erst ab größeren Kapitalbeträgen.
Aktuelle Marktentwicklung: Warum Ethereum Staking gerade wieder Aufmerksamkeit bekommt
Mittlerweile sind mehr als 32 Prozent aller im Umlauf befindlichen Ether im Staking gebunden. Das verknappte Angebot am Markt wirkt sich tendenziell positiv auf den ETH-Kurs aus. Auch institutionelle Investoren orientieren sich zunehmend in Richtung Staking-Renditen: BlackRocks neuer Staking-ETF „iShares Staked Ethereum Trust“ (ETHB) verwaltet seit seinem Start im März 2026 bereits ein Fondsvermögen von über 1,1 Milliarden US-Dollar.
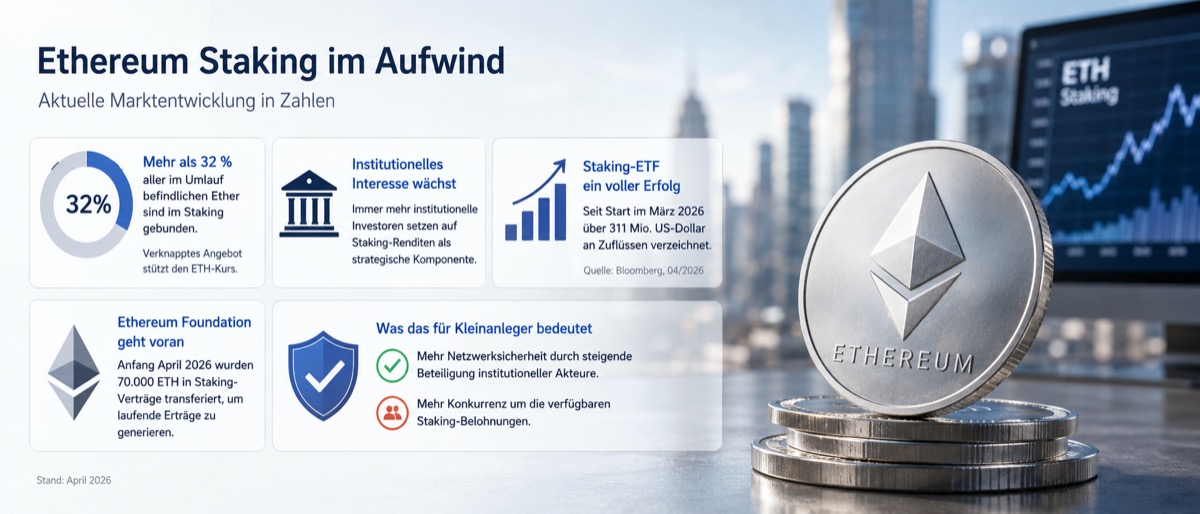
Anfang April 2026 transferierte sogar die Ethereum Foundation selbst 70.000 ETH in Staking-Verträge, um laufende Erträge zu generieren statt Bestände zu verkaufen. Dieses Signal aus dem Herzen des Ökosystems unterstreicht das wachsende Vertrauen in Staking als langfristige Strategie. Für Kleinanleger bedeutet die steigende institutionelle Beteiligung zweierlei: mehr Netzwerksicherheit, aber auch mehr Konkurrenz um die verfügbaren Staking-Belohnungen. In jedem Fall hat der ETH-Coin weiterhin Potenzial und ist fest im Markt integriert.
Staking und Steuern: Was das Finanzamt erwartet
In Deutschland gelten Staking-Einnahmen als sonstige Einkünfte gemäß § 22 Nr. 3 EStG und unterliegen dem persönlichen Einkommensteuersatz von bis zu 45 Prozent. Eine Freigrenze von 256 Euro pro Jahr gilt für alle sonstigen Einkünfte aus Leistungen zusammen, also für Staking und Lending ebenso wie für gelegentliche Vermittlungen. Steuerfrei bleibt nur, wer insgesamt unter 256 Euro bleibt, ab 256 Euro ist der ganze Betrag steuerpflichtig.
|
1
|
Beim Zufluss der Rewards
Sonstige Einkünfte nach § 22 Nr. 3 EStG, versteuert zum Euro-Marktwert im Moment des Zuflusses – mit dem persönlichen Steuersatz bis 45 %. Freigrenze 256 €/Jahr (ab 256 € wird der ganze Betrag steuerpflichtig).
|
|
2
|
Beim späteren Verkauf
Verkauf ist steuerfrei nach 1 Jahr Haltefrist (die diskutierte 10-Jahres-Frist wurde gestrichen). Innerhalb des Jahres greift die separate 1.000-€-Freigrenze für Veräußerungsgewinne.
|
| Dokumentation ist Pflicht Pro Reward Kurs, Quelle und Uhrzeit festhalten. Fehlt der Nachweis, darf das Finanzamt nach § 162 AO schätzen. Seit 2026 erfassen EU-Börsen die Daten für DAC8, gemeldet wird ab Juli 2027. |
Achtung Gewerblichkeit Rein passives Staking bleibt privat. Ein eigener Validator mit hohem Kapitaleinsatz und Gewinnabsicht kann dagegen als gewerbliche Tätigkeit eingestuft werden – mit Gewerbesteuer. |
Der steuerpflichtige Wert richtet sich nach dem Marktwert der Belohnungen zum Zeitpunkt des Zuflusses. Ein späterer Verkauf dieser Rewards bleibt steuerfrei, sofern die einjährige Haltefrist eingehalten wird, die früher diskutierte Verlängerung auf zehn Jahre wurde mit dem finalen BMF-Schreiben gestrichen. Seit Januar 2026 erfassen EU-Kryptobörsen nach der DAC8-Richtlinie die Transaktionsdaten ihrer Kunden, die erste Meldung an das Bundeszentralamt für Steuern folgt bis 31. Juli 2027. Das verbessert die Nachverfolgbarkeit für das Finanzamt erheblich.
Fazit zum Ethereum Staking für Kleinanleger
 Ethereum Staking lohnt sich für Kleinanleger dann, wenn sie ETH ohnehin langfristig halten wollen und von der weiteren Entwicklung des Netzwerks überzeugt sind. Mit aktuellen Renditen von rund zwei Prozent über Börsen-Plattformen ist die Strategie kein Weg zum schnellen Reichtum, aber ein sinnvoller Weg, bestehende ETH-Bestände produktiv zu nutzen. Wer hingegen kurzfristig denkt, regelmäßige Liquidität braucht oder nur geringe ETH-Mengen hält, wird feststellen, dass die steuerlichen Dokumentationspflichten und das Kursrisiko die Erträge schnell aufzehren. Eine nüchterne Kalkulation mit dem persönlichen Steuersatz und einem realistischen Renditeszenario ist vor dem Einstieg unerlässlich.