Ein abgerissener Zulaufschlauch hinter der Waschmaschine braucht keine zehn Minuten, um Estrich und Wandputz einer ganzen Etage zu durchnässen. Leitungswasserschäden verursachten 2024 einen Schadenaufwand von 4,9 Milliarden Euro. Diese Zahl stammt vom Gesamtverband der Deutschen Versicherungswirtschaft. Sie markiert den höchsten Wert seit Beginn der Statistik und liegt mehr als doppelt so hoch wie 2015. Inzwischen entfällt mehr als die Hälfte aller Schäden in der Wohngebäudeversicherung auf Wasser aus Leitungen. Der Schadenaufwand hat sich seit 2019 um rund 60 Prozent erhöht. Gleichzeitig registrieren die Versicherer jedes Jahr mehr als eine Million gemeldete Fälle.
Welche Versicherung zahlt, hängt von drei Fragen ab: Woher stammt das Wasser, was wurde dadurch beschädigt und wer ist für den Austritt verantwortlich? Aus den Antworten ergibt sich die Aufteilung zwischen Wohngebäude-, Hausrat- und Privathaftpflichtversicherung. Bei einem einzigen Schadenfall können alle drei Versicherungen parallel zuständig sein und ihre Leistungen getrennt abrechnen. Fehler in den ersten Stunden können dabei bares Geld kosten. Eine verspätete Meldung oder ein voreilig entsorgtes Sofa kann die Entschädigung spürbar verringern. Daran ändert auch ein grundsätzlich unstrittener Versicherungsschutz nichts.
Was Leitungswasser im Sinne der Versicherungsbedingungen bedeutet
Versichert ist Wasser, das bestimmungswidrig aus Zu- oder Ableitungsrohren, Heizungsanlagen, Klimageräten, Wasch- und Spülmaschinen oder den daran angeschlossenen Schläuchen austritt. Der Begriff umfasst den Rohrbruch in der Wand ebenso wie einen gelösten Schlauch. Auch ein defekter Dichtring an der Spülmaschine oder eine undichte Fußbodenheizung im Estrich fallen darunter. Aquarien, Wasserbetten und Regenfallrohre innerhalb des Gebäudes sind je nach Bedingungswerk ebenfalls eingeschlossen. In älteren Verträgen tauchen sie jedoch häufig nicht auf. Ein Blick in die Police lohnt sich daher bereits vor einem Schadenfall.
Wasser, das von außen in das Gebäude gelangt, fällt nicht unter diese Definition. Regen, der durch ein undichtes Dach eindringt, und aufsteigendes Grundwasser zählen nicht als Leitungswasser. Dasselbe gilt für einen über die Ufer getretenen Bach oder Wasser aus der Kanalisation. Ebenfalls ausgeschlossen sind Kondenswasser, Schimmel infolge falschen Lüftungsverhaltens, weil dabei kein Wasser bestimmungswidrig aus einer Leitung austritt. Tropft ein Rohr bereits seit Monaten, bleibt der Schaden dennoch versichert. War die Feuchtefahne im Putz aber deutlich sichtbar und wurde nichts unternommen, kann der Versicherer die Leistung kürzen oder ganz verweigern.
Gebäudeversicherung für fest Verbautes, Hausrat für alles Bewegliche
Die Wohngebäudeversicherung zahlt für alles, was fest mit dem Haus verbunden ist. Dazu gehören Mauerwerk, Decken, Estrich, Putz, Tapeten, verklebte Bodenbeläge, Sanitärobjekte, fest verlegte Rohre und in vielen Verträgen auch die eingebaute Küche. Sie übernimmt die Reparatur des gebrochenen Rohres, die Ortung der Bruchstelle und die Wiederherstellung der aufgestemmten Fläche einschließlich der Fliesen. Entschädigt wird zum Neuwert, sofern die Versicherungssumme zum tatsächlichen Gebäudewert passt. Eine Unterversicherung kürzt die Auszahlung anteilig. Bereits eine falsch angesetzte Wohnfläche kann dadurch schnell zu fünfstelligen Deckungslücken führen.
|
🏠 Wohngebäudeversicherung
alles, was fest mit dem Haus verbunden ist
Mauerwerk, Decken, Estrich, Putz · Tapeten und verklebte Bodenbeläge · Sanitärobjekte, fest verlegte Rohre · häufig auch die eingebaute Küche · Ortung der Bruchstelle & Wiederherstellung
Erstattung: zum Neuwert – sofern die Versicherungssumme stimmt.
|
🛒 Hausratversicherung
alles Bewegliche in der Wohnung
Möbel, Teppiche, Kleidung, Bücher · Elektrogeräte · lose verlegtes Laminat · Reinigung nasser Textilien · Hotelkosten bei Unbewohnbarkeit (meist bis zu 100 Tage)
Erstattung: Wiederbeschaffungswert gleichwertiger Neuware.
|
Die Hausratversicherung ersetzt bewegliche Sachen, also Möbel, Teppiche, Kleidung, Bücher, Elektrogeräte und lose verlegtes Laminat. Sie zahlt den Wiederbeschaffungswert gleichwertiger Neuware und übernimmt auch die Reinigung nasser Textilien. Hotelkosten trägt sie, sobald die Wohnung vorübergehend unbewohnbar ist, üblicherweise für bis zu 100 Tage. Mieter haben keinen Anspruch aus der Gebäudepolice des Vermieters, denn diese schützt ausschließlich die Substanz des Hauses. Durchnässte Möbel bleiben ohne eigene Hausratpolice unversichert. Für den Ersatz müssen Mieter dann selbst aufkommen.
Haftpflicht des Verursachers und Regress zwischen den Versicherern
Läuft Wasser in eine fremde Wohnung, kommt die Privathaftpflichtversicherung des Verursachers ins Spiel. Sie ersetzt Schäden an den Sachen der Nachbarn, etwa an Tapeten, Parkett oder Elektronik. Voraussetzung ist allerdings ein Verschulden, beispielsweise eine unbeaufsichtigt laufende Badewanne. Schäden an gemieteten Räumen sind nur versichert, wenn Mietsachschäden in der Police eingeschlossen sind. Dieser Baustein fehlt in älteren Policen häufig oder ist nur begrenzt abgesichert. Die eigenen Sachen des Verursachers sind von der Privathaftpflicht nicht erfasst; dafür ist seine eigene Hausratversicherung zuständig.
Im Mietshaus haftet der Verursacher ohne Verschulden meist nicht, der Nachbar nimmt seine eigene Hausratversicherung in Anspruch. Für Wasser aus einer anderen Eigentumswohnung haften Eigentümer laut BGH ohne Verschulden. Der Ausgleich zwischen den Versicherern richtet sich nach § 86 VVG. Danach geht der Ersatzanspruch des Geschädigten auf den Versicherer über, soweit dieser den Schaden ersetzt hat. Gegen einen Mieter verzichtet der Gebäudeversicherer nach ständiger Rechtsprechung des Bundesgerichtshofs grundsätzlich auf Regress, wenn lediglich leichte Fahrlässigkeit vorliegt. Bei grober Fahrlässigkeit kann er dagegen auf den Mieter zurückgreifen und gegebenenfalls dessen Haftpflichtversicherer in Anspruch nehmen.
Regen, Rückstau und Hochwasser nur mit Elementarbaustein
Überschwemmung, Starkregen, Rückstau aus der Kanalisation, Schneedruck, Erdrutsch und Erdbeben sind in einer Standardpolice nicht automatisch versichert. Für diese Gefahren ist der Zusatzbaustein Elementarschäden erforderlich, der sich sowohl in die Wohngebäude- als auch in die Hausratversicherung einschließen lässt. Rund 59 Prozent der privaten Wohngebäude in Deutschland sind gegen solche Naturgefahren abgesichert. Dabei kann Starkregen nahezu jede Lage treffen und auch Keller weit entfernt von Flüssen unter Wasser setzen, wie die Schadenbilanzen der vergangenen Jahre regelmäßig zeigen.
| ✗ Überschwemmung & Starkregen · Rückstau aus der Kanalisation · Schneedruck · Erdrutsch · Erdbeben – nur mit Elementarbaustein |
| ✓ Rohrbruch, gelöster Schlauch, undichte Fußbodenheizung – bereits in der Standard-Leitungswasserdeckung |
Der Rückstauschutz ist an bestimmte Voraussetzungen geknüpft. Versicherer verlangen eine funktionstüchtige Rückstausicherung und können ihre Leistung kürzen, wenn die Klappe fehlt, klemmt oder über Jahre nicht gewartet wurde. Politisch steht eine Pflicht zur Elementardeckung seit Jahren zur Diskussion. Das Bundesjustizministerium kündigte im Mai 2026 Eckpunkte an, nach denen neue Wohngebäudeverträge den Baustein automatisch enthalten sollen. Für bestehende Verträge ist ein späterer Stichtag geplant, der Schutz soll abwählbar sein. Bis dahin müssen Eigentümer den Baustein selbst nachtragen lassen, was in der Regel über einen kurzen Nachtrag zur Police möglich ist.
Erste Schritte, Dokumentation und die Kürzung bei grober Fahrlässigkeit
Der Haupthahn kommt zuerst, danach der Strom in den betroffenen Räumen und erst dann das Telefon. Fotos und ein kurzes Video vom nassen Zustand sollten noch vor dem Aufwischen entstehen, denn das tatsächliche Ausmaß lässt sich später kaum noch belegen. Beschädigte Gegenstände gehören auf eine Liste mit Anschaffungsjahr und Kaufbeleg und sollten bis zur Freigabe durch den Versicherer in der Wohnung bleiben. Ein bereits entsorgtes Möbelstück lässt sich nicht mehr begutachten und wird in der Praxis häufig nur teilweise ersetzt. Die Meldung an den Versicherer sollte unverzüglich erfolgen, bei Mietwohnungen zusätzlich an den Vermieter.
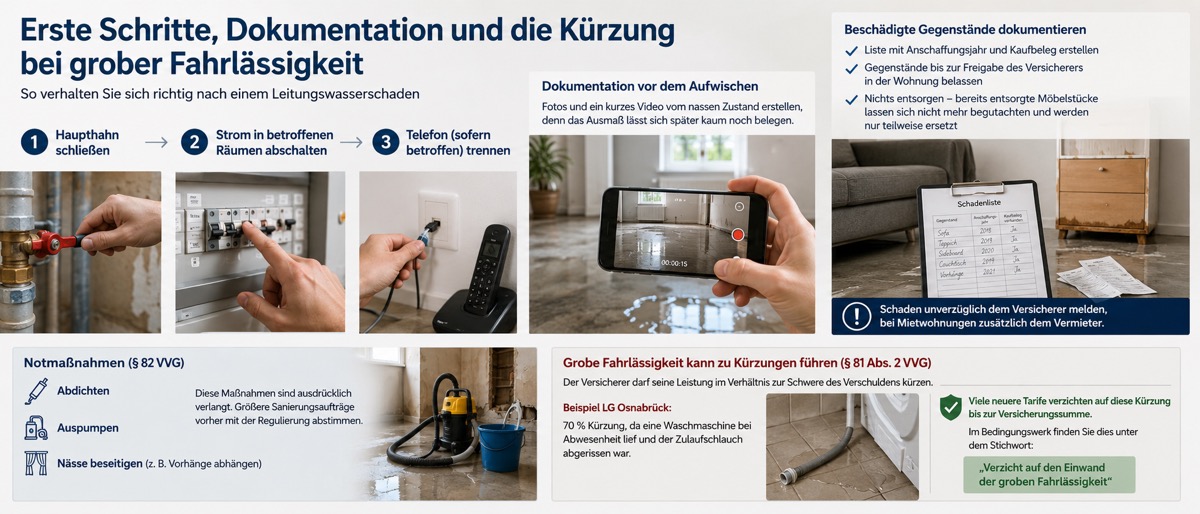
Notmaßnahmen wie Abdichten, Auspumpen und das Abhängen nasser Vorhänge verlangt § 82 VVG ausdrücklich. Größere Sanierungsaufträge sollten Versicherte dagegen vorab mit dem Versicherer abstimmen. Führt der Versicherungsnehmer den Schaden grob fahrlässig herbei, darf der Versicherer seine Leistung nach § 81 Absatz 2 VVG entsprechend der Schwere des Verschuldens kürzen. Das Landgericht Osnabrück hielt eine Kürzung um 70 Prozent für angemessen, nachdem sich bei einer Maschine ohne Aquastop der Zulaufschlauch gelöst hatte und der Wasserhahn dauerhaft offen stand. Viele neuere Tarife verzichten jedoch bis zur Versicherungssumme auf eine solche Kürzung. Im Bedingungswerk findet sich diese Regelung meist unter dem Stichwort „Verzicht auf den Einwand der groben Fahrlässigkeit“.
Trocknung, Mietminderung und die Frage der Selbstbeteiligung
Bautrockner und Ventilatoren laufen je nach Grad der Durchfeuchtung zwei bis sechs Wochen rund um die Uhr. Die Gerätemiete trägt der Gebäudeversicherer als Teil der Wiederherstellungskosten. Den benötigten Strom beziehen die Geräte jedoch aus der Wohnung der Bewohner. Diesen Mehrverbrauch können Mieter nach § 555a Absatz 3 BGB als Aufwendungsersatz vom Vermieter zurückfordern, sofern sie den Schaden nicht selbst verursacht haben. Ein Zwischenzähler an der Steckdose belegt den Verbrauch kilowattstundengenau und erspart spätere Schätzungen, über die schnell Streit entstehen kann.
|
Trocknung
2–6 Wochen
Bautrockner laufen rund um die Uhr. Die Gerätemiete trägt der Gebäudeversicherer. Der Strom läuft über die Wohnung – nach § 555a BGB kann der Mehrverbrauch vom Vermieter zurückgefordert werden. Ein Zwischenzähler an der Steckdose belegt den Verbrauch genau.
|
Mietminderung (§ 536 BGB)
~20 %
Bei zwei laufenden Geräten wurden rund 20 Prozent zugesprochen – so entschieden AG Köln (201 C 481/05) und LG Berlin (65 S 86/18). Bei völliger Unbewohnbarkeit sind bis zu 100 % möglich. Die Minderung gilt ab Beginn der Beeinträchtigung.
|
Selbstbeteiligung
150–1.000 €
Je Schadenfall für Eigentümer. Achtung: zwei bis drei Schäden in fünf Jahren können zu Ausschlüssen oder einer Kündigung führen – unabhängig von der jeweiligen Schadenhöhe.
|
Die Miete mindert sich während der Trocknung kraft Gesetzes nach § 536 BGB, sobald die Nutzung beeinträchtigt ist. Gerichte sprachen bei zwei laufenden Geräten eine Minderung von rund 20 Prozent zu (AG Köln, 201 C 481/05). Das Landgericht Berlin bestätigte ebenfalls eine Quote von 20 Prozent für die dauerhafte Lärmbelastung durch einen Bautrockner (65 S 86/18). Bei völliger Unbewohnbarkeit kann die Mietminderung bis zu 100 Prozent betragen. Eigentümer müssen daneben häufig mit einer Selbstbeteiligung von 150 bis 1.000 Euro rechnen. Zwei oder drei gemeldete Leitungswasserschäden innerhalb von fünf Jahren können Versicherer zu Ausschlüssen oder einer Kündigung veranlassen, unabhängig von der Höhe der einzelnen Schadenleistungen.
Fazit zum Wasserschaden und zur Frage, wer zahlt
 Die Aufteilung ist im Kern einfach: Für Schäden am Gebäude kommt die Wohngebäudeversicherung auf, für beschädigten Hausrat die Hausratversicherung und für Schäden in fremden Wohnungen die Privathaftpflichtversicherung des Verursachers. Wasser, das von außen eindringt, bleibt ohne Elementarbaustein dagegen in der Regel unversichert. Über die Höhe der Entschädigung entscheiden oft schon die ersten Stunden: Hauptabsperrhahn schließen, Schäden fotografisch dokumentieren und den Versicherer unverzüglich informieren. Ebenso wichtig sind Nachweise über zusätzliche Kosten, etwa für den Stromverbrauch von Bautrocknern oder über die Beeinträchtigung der Wohnnutzung. Bei Streit über Leistungskürzungen prüft der Versicherungsombudsmann den Fall kostenfrei. Daneben kommen ein Widerspruch beim Versicherer und eine anwaltliche Beratung in Betracht.