Nach einer abgelehnten Ratenzahlung oder Wohnungsbewerbung stellt sich die Frage, was die Auskunftei gespeichert hat. Der Weg zu dieser Antwort kostet nichts. Artikel 15 der Datenschutz-Grundverordnung (DSGVO) räumt jeder betroffenen Person ein Recht auf Auskunft und auf eine Kopie ein. Die SCHUFA stellt diese Datenkopie unentgeltlich bereit. Seit dem 17. März 2026 zeigt der kostenlose SCHUFA-Account nach Identifizierung außerdem einen neuen Score aus zwölf Kriterien von 100 bis 999 Punkten. Daneben verkauft das Unternehmen eine BonitätsAuskunft für 29,95 Euro und Abonnements ab 4,95 Euro im Monat (Stand September 2026). Die Datenkopie ist laut SCHUFA nur für die persönliche Information gedacht, die BonitätsAuskunft für die Weitergabe etwa an Vermieter.
Gerichte und Aufsicht haben die Fristen dahinter seit 2023 mehrfach neu geordnet. Der Europäische Gerichtshof entschied am 7. Dezember 2023, dass Auskunfteien Restschuldbefreiungen nicht länger speichern dürfen als das öffentliche Register. Am selben Tag stufte er die Score-Berechnung unter Bedingungen als automatisierte Entscheidung ein. Seit dem 1. Januar 2025 sehen überarbeitete Verhaltensregeln der Auskunfteien vor, ausgeglichene Forderungen unter drei Voraussetzungen schon nach 18 Monaten zu löschen. Der Bundesgerichtshof grenzte eingemeldete Forderungen am 18. Dezember 2025 von Registerdaten ab. Die Fristenregel hielt er in einem Hinweis für angemessen, sofern die Prüfung besondere Umstände des Einzelfalls berücksichtigt. Betroffene bewegen sich damit zwischen festen Regelfristen und einer Prüfung, die sie selbst anstoßen müssen.
Die kostenlose Datenkopie nach Artikel 15 DSGVO
Artikel 15 Absatz 1 DSGVO gibt jeder betroffenen Person das Recht zu erfahren, ob ihre Daten verarbeitet werden. Ist das der Fall, umfasst die Auskunft die Daten selbst sowie Angaben wie Zwecke, Empfänger und, soweit möglich, die geplante Speicherdauer. Artikel 15 Absatz 3 ergänzt den Anspruch auf eine Kopie, und die erste Kopie muss unentgeltlich zur Verfügung gestellt werden. Für weitere Kopien darf der Verantwortliche ein angemessenes Entgelt auf Grundlage der Verwaltungskosten verlangen. Die SCHUFA bietet diese Datenkopie auf meineSCHUFA.de kostenlos an. Darin stehen die gespeicherten Daten samt Herkunft und Empfängern der vergangenen zwölf Monate. Enthalten sind außerdem die in diesem Zeitraum an Unternehmen übermittelten Scores.
Nach Artikel 12 Absatz 3 DSGVO muss die Auskunftei unverzüglich antworten, spätestens einen Monat nach Eingang des Antrags. Die Frist kann um zwei weitere Monate verlängert werden, wenn Komplexität und Zahl der Anträge das erfordern. Über die Verlängerung und ihre Gründe muss die Auskunftei die betroffene Person innerhalb des ersten Monats unterrichten. Laut SCHUFA liegen zwischen Bestellung und Zustellung der Datenkopie per Post meist sieben Tage, bei hohem Aufkommen länger. Ab dem 20. November 2026 gilt dieselbe Frist für eine Scoring-Auskunft nach § 37a des Bundesdatenschutzgesetzes (BDSG). Score-Ersteller müssen dann auf Antrag unter anderem genutzte Daten, Kriterien und die Gewichtung der einflussreichsten Kriterien nennen.
Kostenpflichtige Produkte und ihr eigentlicher Zweck
Neben der unentgeltlichen Datenkopie verkauft die SCHUFA die BonitätsAuskunft für 29,95 Euro inklusive Mehrwertsteuer (Stand September 2026). Dieses Dokument ist für die Weitergabe an Dritte gedacht und besteht aus einem Zertifikat sowie erläuternden Informationen. Das Zertifikat vermerkt, ob Negativdaten von insgesamt über 400 Euro vorliegen, die nicht länger als ein Jahr erledigt sind. Die erläuternden Informationen enthalten laut SCHUFA eine Übersicht der gespeicherten Daten und den tagesaktuellen Score. Abonnements ab 4,95 Euro im Monat bieten einen tagesaktuellen Score und Dateneinblick in Echtzeit, bei zwölf Monaten Mindestlaufzeit.
Die Trennung der beiden Wege hat einen rechtlichen Grund. Artikel 12 Absatz 5 DSGVO bestimmt, dass Auskünfte nach Artikel 15 unentgeltlich zu erteilen sind. Eine Auskunftei darf den gesetzlichen Anspruch nicht an eine Zahlung koppeln. Bei offenkundig unbegründeten oder exzessiven Anträgen darf der Verantwortliche ein angemessenes Entgelt verlangen oder die Bearbeitung verweigern. Für weitere Kopien bleibt das Entgelt nach Artikel 15 Absatz 3 möglich. Sinnvoll ist im Alltag eine feste Reihenfolge. Der Blick in die kostenlose Datenkopie klärt zuerst, ob ein fehlerhafter oder veralteter Eintrag vorliegt. Erst danach stellt sich die Frage nach einem vorzeigbaren Dokument für die Wohnungssuche.
Berichtigung nach Artikel 16 und Löschung nach Artikel 17 DSGVO
Ein falscher Eintrag lässt sich über Artikel 16 DSGVO angreifen. Die Vorschrift gibt einen Anspruch auf unverzügliche Berichtigung unrichtiger Daten. Unvollständige Angaben lassen sich unter Berücksichtigung des Verarbeitungszwecks vervollständigen, auch durch eine ergänzende Erklärung. Beispiele für falsche Einträge sind eine bezahlte Rechnung, die weiter als offen geführt wird, eine Verwechslung bei gleichem Namen oder ein Vertrag, der nie zustande kam. Für falsche oder veraltete Daten nennt die SCHUFA ihr Kontaktportal als Anlaufstelle. Hilfreich sind die genaue Bezeichnung des Eintrags, eine Begründung und Belege wie ein Zahlungsnachweis oder eine Bestätigung des Gläubigers.
Einen Löschanspruch gibt Artikel 17 DSGVO etwa, wenn die Daten für ihren Zweck nicht mehr notwendig sind, unrechtmäßig verarbeitet wurden oder ein Widerspruch nach Artikel 21 durchgreift. Ausnahmen nach Absatz 3 gelten etwa für Daten, die zur Verteidigung von Rechtsansprüchen nötig sind. Ist die Richtigkeit bestritten oder ein Widerspruch noch offen, lässt sich nach Artikel 18 DSGVO die Einschränkung der Verarbeitung verlangen. Außer der Speicherung ist die Verarbeitung dann nur in engen Ausnahmen erlaubt. Artikel 19 DSGVO verpflichtet die Auskunftei, jede Berichtigung, Löschung oder Einschränkung den Empfängern der Daten mitzuteilen. Das entfällt nur, wenn es unmöglich oder unverhältnismäßig aufwendig ist. Auf Verlangen nennt sie der betroffenen Person diese Empfänger.
Löschfristen für Forderungen, Konten und Anfragen
Die konkreten Fristen stehen in den Verhaltensregeln des Verbands „Die Wirtschaftsauskunfteien“. Der Hessische Beauftragte für Datenschutz und Informationsfreiheit genehmigte die Neufassung am 24. Mai 2024 mit Wirkung zum 25. Mai 2024. Die Regeln zu Verzeichnis- und Anschriftendaten gelten seit 1. Oktober 2024, die verkürzte Frist für beglichene Forderungen seit 1. Januar 2025. Daten über ausgeglichene Forderungen werden drei Jahre nach der Erledigung gelöscht, sofern keine kürzere Frist greift. Schon nach 18 Monaten endet die Speicherung, wenn bis dahin keine weiteren Negativdaten bei der Auskunftei eingegangen sind. Es dürfen auch keine Informationen aus Schuldnerverzeichnis oder Insolvenzbekanntmachungen vorliegen, und die Forderung muss binnen 100 Tagen nach Einmeldung beglichen worden sein.
Störungsfreie Kredite bleiben bei der SCHUFA drei Jahre nach Erledigung gespeichert, nach den Verhaltensregeln endet die Speicherung auf Antrag früher. Die SCHUFA löscht laut eigener Übersicht Pfändungsschutz- und Basiskonten sowie störungsfreie Girokonten und Kreditkarten, sobald ihr die Beendigung gemeldet wird. Daten zu Telekommunikationskonten ohne Zahlungsstörung begann sie am 20. Oktober 2023 zu löschen. Einträge aus dem Schuldnerverzeichnis löscht sie nach drei Jahren, bei nachgewiesener Löschung durch das zentrale Vollstreckungsgericht früher. Anfragen löscht sie nach zwölf Monaten, score-neutrale wie Konditionenanfragen auf Wunsch schon nach Kenntnisnahme. Kredit-, Leasing- und Hypothekenanfragen spielen im neuen SCHUFA-Score keine Rolle mehr, Unternehmen können bis Ende 2028 aber noch ältere Scores nutzen.
Restschuldbefreiung nach dem EuGH-Urteil und die Grenze des BGH
Am 7. Dezember 2023 entschied der Europäische Gerichtshof über Restschuldbefreiungen (C-26/22 und C-64/22). Im amtlichen Internetportal wird die Bekanntmachung der Restschuldbefreiung spätestens sechs Monate nach Rechtskraft der Entscheidung gelöscht (§ 3 InsBekV). Die SCHUFA hatte sie nach den damaligen Verhaltensregeln drei Jahre gespeichert. Nach Artikel 5 Absatz 1 Buchstabe a in Verbindung mit Artikel 6 Absatz 1 Buchstabe f DSGVO darf eine private Auskunftei solche Daten nicht länger speichern als das Register. Ob schon die parallele Speicherung in diesen sechs Monaten zulässig ist, soll das nationale Gericht abwägen. Die SCHUFA speichert die Erteilung schon seit März 2023 nur sechs Monate, die Verhaltensregeln schreiben das seit Oktober 2024 fest.
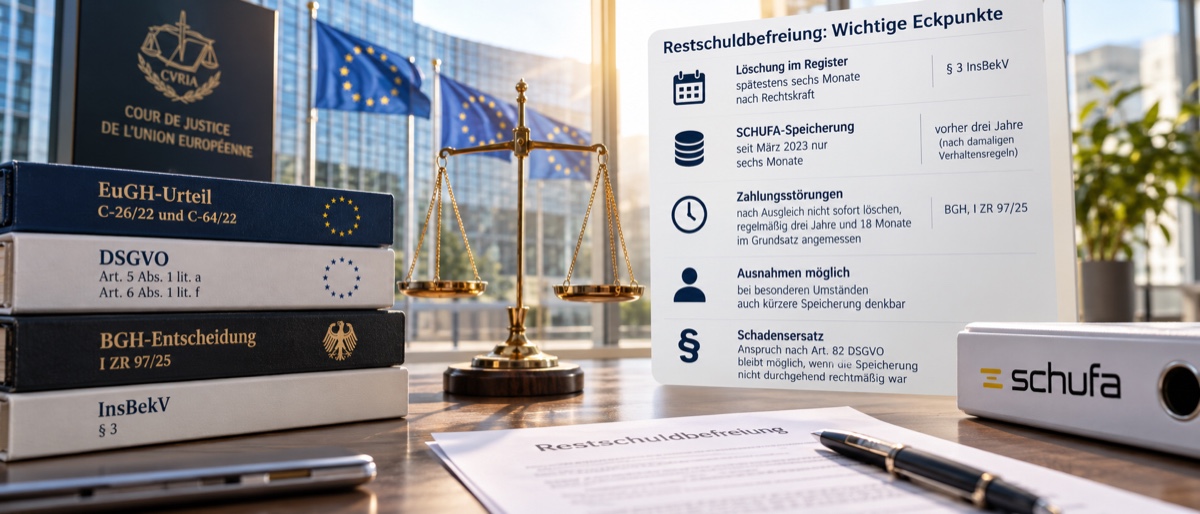
Der Bundesgerichtshof zog am 18. Dezember 2025 eine Grenze (I ZR 97/25). Eingemeldete Zahlungsstörungen müssen nach dem Ausgleich der Forderung nicht sofort gelöscht werden, weil sie nicht aus einem öffentlichen Register stammen. Für ihre Speicherdauer dürfen sich Auskunfteien an genehmigten Verhaltensregeln orientieren. In einem Hinweis hielt der Senat die Regel mit drei Jahren und 18 Monaten im Grundsatz für angemessen. Betroffene müssen aber besondere Umstände vorbringen können, die ausnahmsweise eine noch kürzere Speicherung rechtfertigen. Die Verurteilung zur Zahlung von 1.040,50 Euro hob der Senat auf und verwies die Sache zurück. Ein Anspruch nach Artikel 82 DSGVO bleibt möglich, falls die Speicherung nicht durchgehend rechtmäßig war und die übrigen Voraussetzungen vorliegen.
Beschwerde bei der Aufsicht und die Grenzen des Scoring
Bleibt die Auskunftei bei ihrer Ablehnung, greift Artikel 77 DSGVO. Jede betroffene Person kann sich bei einer Datenschutzaufsichtsbehörde beschweren, insbesondere im EU-Mitgliedstaat ihres gewöhnlichen Aufenthalts, ihres Arbeitsplatzes oder des mutmaßlichen Verstoßes. Nach Artikel 57 Absatz 3 und 4 DSGVO ist das kostenlos, es sei denn, die Beschwerde ist offenkundig unbegründet oder exzessiv. Die Aufsicht über die SCHUFA Holding AG mit Sitz in Wiesbaden führt der Hessische Beauftragte für Datenschutz und Informationsfreiheit. Andere deutsche Aufsichtsbehörden geben Beschwerden nach § 19 BDSG an die zuständige Behörde ab. Die zuständige Behörde unterrichtet über Stand und Ergebnis der Beschwerde. Den Weg zu den Zivilgerichten lässt Artikel 79 DSGVO unabhängig von einer Beschwerde offen.
Der Europäische Gerichtshof entschied am 7. Dezember 2023, dass schon das Erstellen eines Scores durch eine Auskunftei eine automatisierte Einzelentscheidung sein kann (C-634/21). Das gilt, wenn vom Score maßgeblich abhängt, ob ein Dritter einen Vertrag eingeht, durchführt oder beendet. Erlaubt bleibt ein solches Scoring nur über eine Ausnahme des Artikels 22 Absatz 2 DSGVO. Eine gesetzliche Ausnahme muss laut Gerichtshof mindestens Anfechtung, eigene Stellungnahme und das Eingreifen einer Person vorsehen. Ab dem 20. November 2026 ersetzt § 37a BDSG die Scoring-Regel in § 31 und verbietet etwa Alter und Anschriftendaten als Score-Grundlage. Betroffene können eine solche Entscheidung beim Verantwortlichen anfechten, eine eigene Stellungnahme abgeben und eine Prüfung durch einen Menschen verlangen.
Fazit zur SCHUFA-Auskunft und den Löschfristen
 Der praktische Weg beginnt mit der kostenlosen Datenkopie nach Artikel 15 DSGVO. Die Antwort muss binnen eines Monats kommen, bei nötiger Verlängerung binnen drei Monaten. Falsche Angaben lassen sich über Artikel 16 DSGVO berichtigen, unzulässig gespeicherte über Artikel 17 löschen. Ist die Richtigkeit bestritten, hilft bis zur Klärung die Einschränkung nach Artikel 18. Bei der SCHUFA bleiben ausgeglichene Forderungen drei Jahre oder 18 Monate gespeichert, störungsfreie Kredite drei Jahre nach Erledigung, Anfragen zwölf Monate und Restschuldbefreiungen sechs Monate. Bleibt die Auskunftei untätig, ist die Beschwerde bei der Datenschutzaufsicht kostenlos, solange sie nicht offenkundig unbegründet oder exzessiv ist.