Der im März 2026 veröffentlichte Glücksspiel-Survey 2025 beruht auf 12.340 Interviews mit 16- bis 70-Jährigen. Erstellt haben ihn das Hamburger Institut für interdisziplinäre Sucht- und Drogenforschung und die Universität Bremen. Bei 2,2 Prozent der 18- bis 70-Jährigen ergab das Screening eine glücksspielbezogene Störung nach dem Diagnosehandbuch DSM-5. Weitere 5,5 Prozent erfüllten ein bis drei Kriterien, riskantes Spielen ist bei ihnen nicht auszuschließen. Die finanzielle Lage Glücksspielsüchtiger ist laut Bundesinstitut für Öffentliche Gesundheit (BIÖG) oft existenziell bedrohlich. Angehörige sind von Spielschulden häufig mitbetroffen. Das Sperrsystem OASIS umfasste Anfang 2026 etwa 367.000 aktive Spielersperren. Im Jahr 2025 gingen dort mehr als 5,2 Milliarden Abfragen ein, monatlich also mehr als 430 Millionen.
Der rechtliche Werkzeugkasten für den Vermögensschutz reicht von der Sperre über das Einzahlungslimit bis zur Betreuung und zur Rückforderung verlorener Einsätze. Die Instrumente wirken unterschiedlich schnell. Der Panikknopf auf erlaubten Seiten für Sportwetten, Poker, Automaten- und Casinospiele sperrt sofort für 24 Stunden. Ein Einwilligungsvorbehalt des Betreuungsgerichts verlangt eine persönliche Anhörung und ein Sachverständigengutachten. Für eine vorläufige Anordnung in Eilfällen reicht statt des Gutachtens ein ärztliches Zeugnis. Die Sperrdatei führt das Regierungspräsidium Darmstadt, die Limitdatei die Gemeinsame Glücksspielbehörde der Länder (GGL). Das Einzahlungslimit bei erlaubten Online-Anbietern liegt grundsätzlich bei höchstens 1.000 Euro im Kalendermonat.
Die Selbstsperre über OASIS und die geltenden Fristen
OASIS steht für Onlineabfrage Spielerstatus und wird beim Regierungspräsidium Darmstadt geführt. Die Rechtsgrundlage bilden die Paragrafen 8 bis 8d und 23 des Glücksspielstaatsvertrags 2021. Gesperrte Personen erhalten keinen Zutritt zu Spielhallen und Spielbanken, sie können keine Sportwetten platzieren und werden bei virtuellen Automatenspielen, Online-Poker und Online-Casinospielen abgewiesen. Auch Geldspielgeräte in Gaststätten und Lotterien, die häufiger als zweimal pro Woche stattfinden, fallen unter die Sperre. Ausgenommen sind das Gewinnsparen und Pferdewetten, die Totalisator-Vereine oder inländische Rennbahnen vor Ort anbieten. Veranstalter und Vermittler tragen eine Selbstsperre auf Antrag direkt ein. Seit November 2024 lässt sich der Antrag beim Regierungspräsidium auch vollständig digital stellen. Nötig sind dafür ein BundID-Konto und die Online-Ausweisfunktion.
Eine Selbstsperre dauert mindestens ein Jahr, außer die Person beantragt einen anderen Zeitraum von mindestens drei Monaten. Selbst- und Fremdsperren enden nicht automatisch, ihre Aufhebung setzt einen schriftlichen Antrag beim Regierungspräsidium Darmstadt voraus. Der Antrag ist erst nach Ablauf der Mindestdauer zulässig. Wirksam wird die Aufhebung einer Selbstsperre frühestens eine Woche nach Eingang des Antrags. Anders funktioniert der Panikknopf, er löst eine 24-Stunden-Sperre aus, die ohne Antrag endet. Die Daten einer Sperre werden sechs Jahre nach ihrem Ende gelöscht, bei der 24-Stunden-Sperre binnen zwei Wochen.
Die Fremdsperre auf Antrag von Angehörigen und Veranstaltern
Veranstalter und Vermittler tragen eine Fremdsperre selbst ein, wenn Beobachtungen des Personals, Meldungen Dritter oder andere Anhaltspunkte einen Sperrgrund nahelegen. Angehörige, Lebenspartner und andere Dritte können die Sperre beim Regierungspräsidium Darmstadt beantragen. Paragraf 8a Absatz 1 des Glücksspielstaatsvertrags nennt vier Sperrgründe: Spielsuchtgefährdung, Überschuldung, nicht erfüllte finanzielle Verpflichtungen oder Einsätze ohne Verhältnis zu Einkommen oder Vermögen. Der Antrag braucht Nachweise zu diesen Gründen, bei einer Betreuung genügt laut Regierungspräsidium der Betreuerausweis. Die betroffene Person erhält vor der Eintragung Gelegenheit zur Stellungnahme. Seit Februar 2026 lässt sich die Fremdsperre vollständig online beantragen.
Ohne belegten Sperrgrund führt der Antrag eines Dritten nicht zur Sperre. Eine Fremdsperre gilt immer für mindestens ein Jahr. Beantragt die gesperrte Person danach die Aufhebung, wird der meldende Dritte informiert und kann erneut eine Sperre beantragen. Wirksam wird die Aufhebung frühestens einen Monat nach Eingang des Antrags. Online gilt die Sperre nach Angaben des Regierungspräsidiums für in Deutschland zugelassenes Glücksspiel. Bei Anbietern ohne deutsche Erlaubnis fehlen nach Einschätzung der GGL vergleichbare Schutzmaßnahmen. Angehörige finden Hilfe in Suchtberatungsstellen vor Ort und im kostenlosen, anonymen Online-Programm Time Out des BIÖG.
Einzahlungslimit und Limitdatei LUGAS als technische Bremse
LUGAS steht für das Länderübergreifende Glücksspielaufsichtssystem, das die GGL mit Sitz in Halle (Saale) seit 2023 verwaltet. Nach Paragraf 6c des Glücksspielstaatsvertrags 2021 legen Spieler bei der Registrierung ein monatliches anbieterübergreifendes Einzahlungslimit fest. Es darf grundsätzlich 1.000 Euro im Monat nicht übersteigen. Die Limitdatei summiert die Einzahlungen einer Person bei allen erlaubten Online-Anbietern und prüft vor jeder Einzahlung, ob das Limit noch reicht. Ist es im Kalendermonat erschöpft, muss der Anbieter jede weitere Einzahlung bis zum neuen Monat ablehnen. Ausgenommen sind Einzahlungen, die nur für das Gewinnsparen oder für Lotterien nutzbar sind, die höchstens zweimal pro Woche stattfinden.
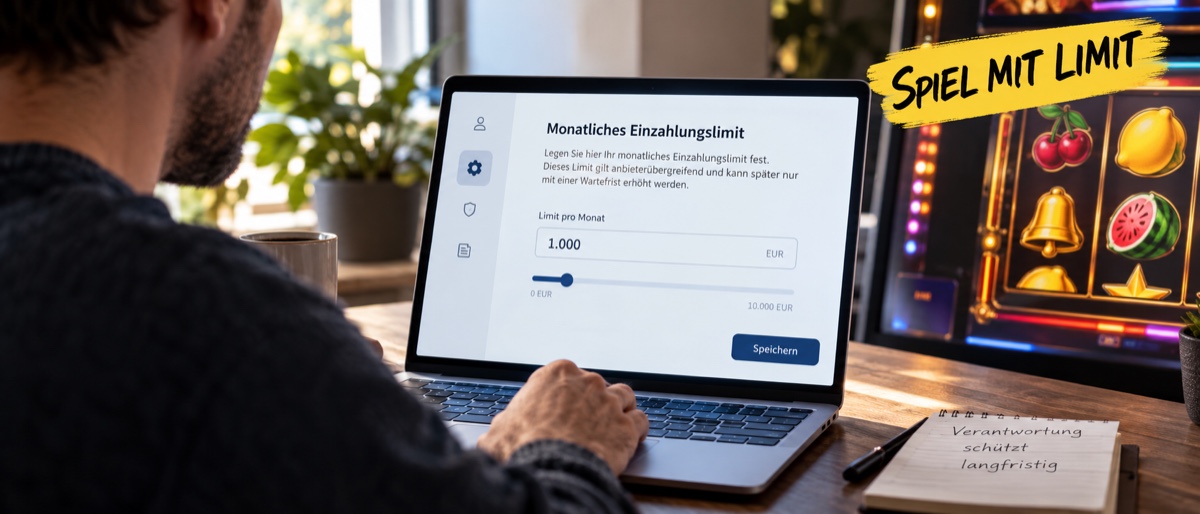
Eine Herabsetzung des eigenen Limits wirkt sofort, eine Erhöhung greift erst nach einer Schutzfrist von sieben Tagen. Ein Limit über 1.000 Euro dürfen Anbieter nur im Einzelfall nach den Vorgaben der GGL festsetzen. Spieler müssen dafür ihre wirtschaftliche Leistungsfähigkeit belegen, etwa mit Einkommensteuerbescheiden und Bankauszügen. Eine Selbstauskunft reicht nicht. Zulässig sind bis zu 10.000 Euro im Monat, bei höchstens einem Prozent der aktiven Spieler eines Anbieters bis zu 30.000 Euro. Beim virtuellen Automatenspiel liegt der Höchsteinsatz grundsätzlich bei einem Euro je Spiel. Seit dem 1. Juli 2026 dürfen Anbieter unter Auflagen gestuft bis zu fünf Euro zulassen, befristet bis Ende 2027 und erst ab 21 Jahren.
Vorsorgevollmacht, rechtliche Betreuung und Einwilligungsvorbehalt
Mit einer Vorsorgevollmacht erhält eine Vertrauensperson Vertretungsmacht, etwa für Bankgeschäfte und andere Vermögensangelegenheiten. Die Vollmacht hat Vorrang vor einer rechtlichen Betreuung. Paragraf 1814 BGB, früher Paragraf 1896 BGB, erlaubt in Absatz 3 eine Betreuung nur, wenn sie erforderlich ist. Das ist nicht der Fall, soweit ein Bevollmächtigter die Angelegenheiten gleichermaßen besorgen kann. Einen Kontrollbetreuer bestellt das Gericht nach Paragraf 1820 Absatz 3 BGB nur, wenn der Vollmachtgeber seine Rechte wegen Krankheit oder Behinderung nicht mehr selbst ausüben kann. Außerdem müssen konkrete Anhaltspunkte zeigen, dass der Bevollmächtigte nicht nach Vereinbarung oder Willen des Vollmachtgebers handelt. Solange die vollmachtgebende Person geschäftsfähig ist, kann sie weiter selbst handeln und die Vollmacht widerrufen.
Ohne ausreichende Vollmacht kommt eine rechtliche Betreuung in Betracht. Voraussetzung ist, dass jemand seine Angelegenheiten wegen Krankheit oder Behinderung ganz oder teilweise nicht besorgen kann. Seit der Reform zum 1. Januar 2023 darf das Gericht nur erforderliche Aufgabenbereiche anordnen. Einen Einwilligungsvorbehalt nach Paragraf 1825 BGB (früher Paragraf 1903 BGB) ordnet das Betreuungsgericht nur an, soweit das zur Abwendung einer erheblichen Gefahr für Person oder Vermögen erforderlich ist. Schließt die betreute Person dann ohne Einwilligung einen Vertrag im betroffenen Bereich, hängt dessen Wirksamkeit von der Genehmigung des Betreuers ab. Geringfügige Alltagsgeschäfte bleiben ausgenommen, soweit das Gericht nichts anderes anordnet. Gegen den freien Willen sind beide Maßnahmen unzulässig.
Kontovollmachten und die Grenzen der Verfügungsbeschränkung
Eine Kontovollmacht räumt einer Vertrauensperson das Recht ein, Bankgeschäfte für den Kontoinhaber zu erledigen. Das Guthaben gehört weiter allein dem Inhaber, der die Vollmacht jederzeit widerrufen kann. Vor eigenen Abhebungen eines spielenden Kontoinhabers schützt die Vollmacht nicht. Beim klassischen Oder-Konto darf jeder Kontoinhaber allein Geld überweisen oder abheben. Diese Einzelverfügungsbefugnis lässt sich jederzeit gegenüber der Bank widerrufen, danach verfügen alle Inhaber nur noch gemeinsam. Beim eher seltenen Und-Konto braucht jede Verfügung ohnehin die Zustimmung des anderen. Für Überziehungen haften bei beiden Modellen alle Kontoinhaber als Gesamtschuldner, die Bank kann also jeden in voller Höhe in Anspruch nehmen.
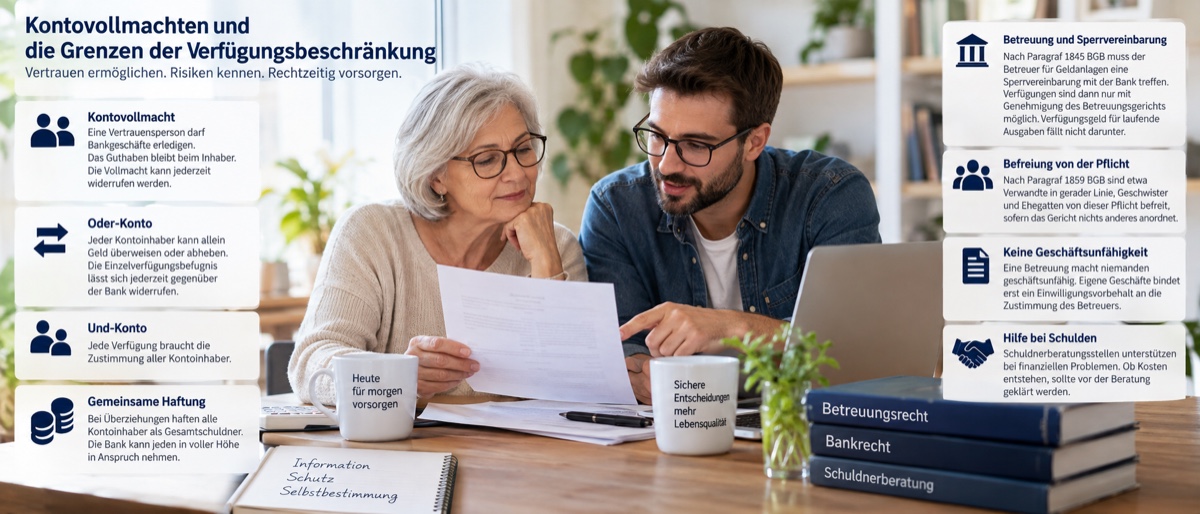
Innerhalb einer Betreuung muss der Betreuer nach Paragraf 1845 BGB für Geldanlagen eine Sperrvereinbarung mit dem Kreditinstitut treffen. Die Vorschrift übernimmt den früheren Sperrvermerk aus Paragraf 1809 BGB. Über die Anlage kann der Betreuer dann nur mit Genehmigung des Betreuungsgerichts verfügen. Verfügungsgeld für laufende Ausgaben fällt nicht darunter. Von dieser Pflicht befreit sind nach Paragraf 1859 BGB etwa Verwandte in gerader Linie, Geschwister und Ehegatten, sofern das Gericht nichts anderes anordnet. Die Betreuung selbst macht niemanden geschäftsunfähig, eigene Geschäfte bindet erst ein Einwilligungsvorbehalt an die Zustimmung des Betreuers. Bei Schulden helfen Schuldnerberatungsstellen. Ob dort Kosten entstehen, sollte vor der Beratung geklärt werden.
Rückforderung von Verlusten gegenüber Anbietern ohne Erlaubnis
Das Anbieten von Online-Casinospielen ohne deutsche Erlaubnis ist nach Paragraf 4 des Glücksspielstaatsvertrags verboten. In Stuttgart wertete das Oberlandesgericht Spielverträge mit einem solchen Anbieter nach Paragraf 134 BGB als nichtig. Es bestätigte den Erstattungsanspruch eines Spielers nach Paragraf 812 Absatz 1 Satz 1 BGB. Der Europäische Gerichtshof stellte am 16. April 2026 in der Rechtssache C-440/23 klar, dass das Unionsrecht einem solchen Verbot nicht entgegensteht. Das gilt auch für die Nichtigkeit der Verträge und für Erstattungsklagen, selbst bei einer Lizenz aus Malta. Ob die Nichtigkeit grundsätzlich gilt, klärt der Bundesgerichtshof in einem Leitentscheidungsverfahren. Verhandelt wurde am 17. September 2026, das Urteil ist für den 28. Januar 2027 angekündigt. Nach vorläufiger Einschätzung neigte der Senat dazu, die Spielverträge als nichtig anzusehen. Online-Sportwetten sind nicht Gegenstand dieses Verfahrens.
Bereicherungsansprüche verjähren nach Paragraf 195 BGB in drei Jahren. Die Frist beginnt nach Paragraf 199 Absatz 1 BGB mit Ablauf des Jahres, in dem der Anspruch entstand und der Spieler die maßgeblichen Umstände und den Anbieter kannte oder grob fahrlässig nicht kannte. Unabhängig davon verjähren sie spätestens zehn Jahre nach ihrer Entstehung. Ob es auf die Kenntnis der fehlenden Konzession ankommt, hat der Bundesgerichtshof als Rechtsfrage des Leitentscheidungsverfahrens benannt. Offen ist auch, ob Paragraf 817 Satz 2 BGB die Rückforderung ausschließt. In Malta erschwert Artikel 56A des Gaming Act, 2023 mit Bill 55 eingeführt, die Vollstreckung deutscher Urteile. Die EU-Kommission eröffnete dazu am 18. Juni 2025 ein Vertragsverletzungsverfahren gegen Malta.
Fazit zum rechtlichen Schutz von Vermögen bei Spielsucht
 Wirksamer Schutz entsteht aus mehreren Instrumenten. Die OASIS-Sperre schließt Betroffene von den meisten erlaubten Glücksspielen aus, das Einzahlungslimit bremst den Geldfluss bei erlaubten Online-Anbietern. Ein Einwilligungsvorbehalt bindet Geschäfte der betreuten Person an die Einwilligung des Betreuers. Eine Vorsorgevollmacht kann eine Betreuung entbehrlich machen, beschränkt den Vollmachtgeber aber nicht. Verluste bei Online-Casinos ohne deutsche Erlaubnis lassen sich unter Umständen zurückfordern. Kostenfreie und anonyme Beratung für Spieler und Angehörige bietet die Telefonberatung des BIÖG, bis Februar 2025 Bundeszentrale für gesundheitliche Aufklärung. Die Nummer lautet 0800 1 37 27 00. Erreichbar ist die Beratung montags bis donnerstags von 10 bis 22 Uhr, freitags bis sonntags von 10 bis 18 Uhr.