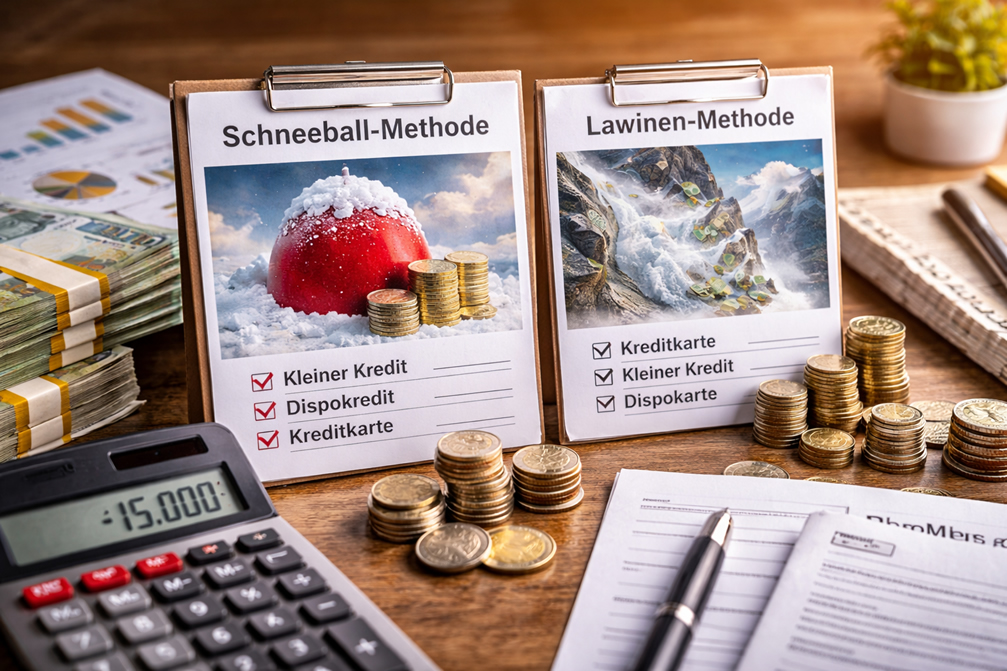
Mehrere Schulden gleichzeitig stellen Betroffene schnell vor eine scheinbar unlösbare Frage. Wo fängt man überhaupt an? Kreditkarte, Konsumkredit, Ratenvertrag laufen parallel und kosten jeden Monat aufs Neue Geld. Ohne klare Strategie bleibt es bei Mindestzahlungen, und der Schuldenberg bewegt sich kaum. Genau dieser Stillstand zermürbt am meisten, weil monatlich Geld abfließt und die Restsumme trotzdem fast gleich bleibt. Eine feste Reihenfolge beim Abbau ändert daran mehr, als viele zunächst vermuten. Beide gängigen Verfahren setzen genau an diesem Punkt an.
Zwei Methoden zum Schulden abbauen haben sich in der Praxis bewährt und schaffen genau an dieser Stelle Struktur. Gemeint sind die Schneeball-Methode und die Lawinen-Methode. Beide folgen einem einfachen Grundprinzip, unterscheiden sich in ihrer Logik aber erheblich. Welche besser funktioniert, hängt nicht allein von den Zahlen ab. Die eigene Belastbarkeit und die Frage, wie lange man ohne sichtbaren Erfolg durchhält, wiegen oft genauso schwer wie der reine Zinsvorteil. Genau darin liegt der Unterschied zwischen einem Plan auf dem Papier und einem, den man durchhält.
Das gemeinsame Fundament: Mindestzahlungen zuerst
Bevor eine der beiden Methoden greift, steht ein unverzichtbarer erster Schritt an. Nötig ist ein vollständiger Überblick über alle Verbindlichkeiten. Gläubiger, Schuldhöhe, Zinssatz und Laufzeit gehören am besten in eine einzige Tabelle, den sogenannten Schuldenspiegel. Ohne diese Basis bleibt jede Strategie Theorie. Erst wenn alle Posten nebeneinander stehen, zeigt sich, welche Verbindlichkeit tatsächlich am teuersten ist und welche sich am schnellsten erledigen lässt. Viele unterschätzen bis dahin, wie viele kleine Verträge zusammengekommen sind. Der Aufwand dafür beträgt meist nur einen einzigen Abend.
Beide Methoden haben außerdem ein gemeinsames Grundprinzip. Für alle Schulden werden weiterhin die monatlichen Mindestzahlungen geleistet. Lediglich ein Posten wird bevorzugt behandelt und mit dem verfügbaren Restbetrag so schnell wie möglich abgetragen. Ist dieser Posten erledigt, wandert das freigewordene Geld zur nächsten Schuld. Der monatliche Betrag für die Tilgung bleibt dabei konstant, die Wirkung wächst jedoch mit jeder abbezahlten Position. Die Mindestzahlungen sichern gleichzeitig, dass bei keinem anderen Vertrag Mahnkosten entstehen. Was beide Ansätze trennt, ist allein die Reihenfolge.
Die Schneeball-Methode: klein anfangen, Schwung aufbauen
Bei der Schneeball-Methode, im Englischen als „Debt Snowball“ bekannt und maßgeblich durch den US-Finanzratgeber Dave Ramsey verbreitet, steht die kleinste Schuld ganz oben auf der Liste. Unabhängig vom Zinssatz wird dieser Posten zuerst vollständig getilgt. Ist er erledigt, fließt die freigewordene Rate in die nächstgrößere Schuld. Schritt für Schritt wächst so der monatliche Betrag, mit dem die jeweils priorisierte Schuld bedient wird, ähnlich einem Schneeball, der beim Rollen immer größer wird.
Der Vorteil liegt weniger in der Mathematik als in der Psychologie. Kleine Schulden abbauen geht schnell, und jeder getilgte Posten erzeugt ein konkretes Erfolgserlebnis. Forschende der Boston University untersuchten diesen Effekt und bestätigten ihn. Am stärksten fällt das Fortschrittsgefühl demnach aus, wenn man sich auf das Darlehen mit dem kleinsten Betrag konzentriert. Das wirkt motivierend und wiegt in der Praxis oft schwerer als jede finanzielle Kalkulation. Ein sichtbarer Erfolg nach wenigen Monaten hält den Plan am Leben. Genau daran scheitern viele Tilgungspläne, die rein rechnerisch überzeugen.
Die Lawinen-Methode: Zinsen als Feind Nummer eins
Die Lawinen-Methode, auch „Debt Avalanche“ genannt, funktioniert nach einer anderen Logik. Im Fokus steht hier die Schuld mit dem höchsten Zinssatz, unabhängig von ihrer Größe. Alle anderen Verbindlichkeiten werden weiterhin mit Mindestbeträgen bedient, während das freie Geld auf die teuerste Schuld fließt. Sobald diese abbezahlt ist, rückt die Schuld mit dem zweithöchsten Zinssatz auf den vordersten Platz. Der Plan arbeitet sich damit von oben nach unten durch die Zinsliste, bis der letzte Posten getilgt ist. Die Höhe der einzelnen Beträge spielt dabei keine Rolle.
Finanzmathematisch ist diese Methode klar überlegen. Hohe Zinsen zuerst zu eliminieren senkt die Gesamtkosten über den gesamten Zeitraum des Schuldenabbaus spürbar. Ein Beispiel mit Kreditkartenschulden bei 24 Prozent Jahreszins, einem Studienkredit bei 3 Prozent und einem privaten Darlehen ohne Zinsen zeigt das deutlich. Je nach Höhe der einzelnen Beträge kann die Lawinen-Methode gegenüber der Schneeballmethode mehrere Hundert Euro sparen. Der Preis dafür ist Geduld, denn Erfolge zeigen sich beim Schulden abbauen langsamer. Wochenlang kann sich die Zahl der offenen Verträge überhaupt nicht verändern.
Psychologie gegen Mathematik: Was Menschen wirklich antreibt
Dass die Schneeball-Methode trotz höherer Gesamtkosten so weit verbreitet ist, hat einen guten Grund. Mehrere Studien, darunter Arbeiten der Kellogg School of Management aus dem Jahr 2012, belegen, dass schnelle Teilerfolge die Durchhaltefähigkeit erheblich steigern. Menschen, die regelmäßig Schulden vollständig abschließen, bleiben am Ball. Menschen, die gegen eine riesige Schuld mit hohem Zinssatz ankämpfen und kaum sichtbaren Fortschritt erleben, geben häufiger auf. Ein mathematisch optimaler Plan nützt wenig, wenn er nach einem halben Jahr in der Schublade landet. Der Plan, den man tatsächlich durchhält, schlägt am Ende den rechnerisch besten.
Verbraucherschützer weisen außerdem auf einen praktischen Vorteil der Schneeballmethode hin. Mit jeder getilgten Schuld sinkt die Anzahl der Gläubiger. Weniger Gläubiger machen die gesamte Situation übersichtlicher und senken das Risiko, in Zahlungsverzug zu geraten, wenn sich die Einkommenssituation kurzfristig ändert. Bei vielen kleinen, lästigen Posten wirkt diese Vereinfachung ganz unmittelbar. Weniger Fälligkeiten im Monat bedeuten weniger Termine, weniger Kontobewegungen und weniger Gelegenheiten, eine Zahlung schlicht zu übersehen. Der eigene Kontoauszug wird dadurch nach und nach wieder lesbar. Das nimmt Druck aus dem Alltag.
Ein Zahlenbeispiel im direkten Vergleich
Angenommen, jemand hat drei Schulden. Dazu zählen 3.000 Euro Kreditkartenschulden bei 24 Prozent Jahreszins, 6.000 Euro Autokredit bei 6 Prozent und 15.000 Euro Studienkredit bei 3 Prozent. Monatlich stehen 500 Euro über die Mindestzahlungen hinaus zur Verfügung. Die Schneeball-Methode würde mit der Kreditkarte als kleinster Schuld beginnen, anschließend den Autokredit und schließlich den Studienkredit angehen. Die Lawinen-Methode startet direkt mit der Kreditkarte, weil dort der höchste Zinssatz anfällt. Beide Reihenfolgen stimmen hier also überein und verursachen deshalb dieselben Kosten. Der monatliche Aufwand bleibt in beiden Fällen identisch.
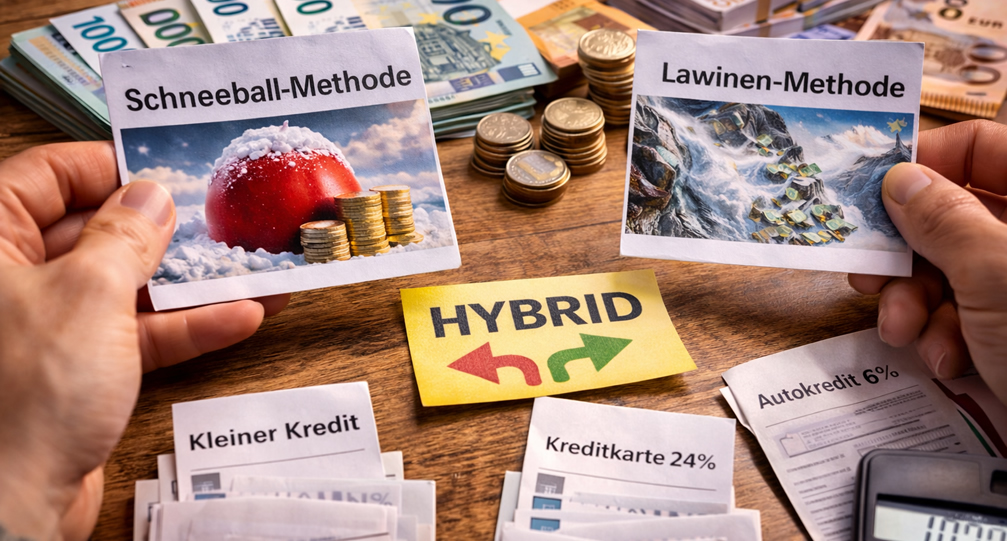
In diesem Szenario sind beide Reihenfolgen gleich, weil die kleinste Schuld zugleich die teuerste ist. Die Zinskosten unterscheiden sich daher nicht. Bei anderen Zahlen fällt der zeitliche Unterschied bis zur vollständigen Schuldenfreiheit oft gering aus, manchmal nur wenige Monate. Beide Wege führen bei konsequenter Umsetzung ans Ziel. Die eigentliche Frage lautet also, welche Methode sich realistisch durchhalten lässt. Ein möglicher Zinsvorteil von einigen Hundert Euro nützt niemandem, dessen Motivation nach dem dritten Monat ohne sichtbaren Erfolg aufgebraucht ist. Die Wahl der Methode ist damit auch eine Frage der eigenen Ausdauer.
Hybridlösung: Wenn keine Methode allein passt
Manchmal bietet sich eine Kombination aus beiden Ansätzen an. Eine sehr kleine Schuld, die sich innerhalb weniger Monate tilgen lässt, kann zuerst abgeschlossen werden, selbst wenn der Zinssatz niedrig ist. Das schafft schnell Übersicht und Luft. Anschließend wechselt die Priorität zur Schuld mit dem höchsten Zinssatz, wie es die Lawinen-Methode vorschreibt. Der Start bringt damit ein schnelles Erfolgserlebnis, der Rest des Plans folgt der günstigeren Rechnung. Für viele Haushalte ist das der praktikabelste Weg. Starre Regeln helfen weniger als ein Plan, der zur eigenen Lage passt.
Diese hybride Vorgehensweise funktioniert besonders gut bei einer gemischten Schuldensituation, also vielen kleinen Posten auf der einen und ein oder zwei großen Hochzinsschulden auf der anderen Seite. Finanzberater empfehlen, diesen Ansatz gemeinsam mit einem Haushaltsbuch einzusetzen. Nur wer seine monatlichen Ausgaben kennt und kontrolliert, weiß, wie viel tatsächlich für die Sondertilgung zur Verfügung steht. Ohne diese Zahl bleibt der Tilgungsplan eine Schätzung, die beim ersten unerwarteten Posten in sich zusammenfällt. Ein kleiner Puffer für Reparaturen oder Nachzahlungen gehört deshalb in jede Planung.
Fazit zur Schneeball- und Lawinen-Methode beim Schulden abbauen
 Schneeball oder Lawine. Beide Methoden führen zum gleichen Ziel, nur auf unterschiedlichen Wegen. Für alle, die Zinskosten minimieren und mathematisch optimal handeln möchten, ist die Lawinen-Methode die passende Wahl. Motivation durch greifbare Erfolge spricht dagegen für die Schneeball-Methode, besonders bei vielen kleinen Schulden. Am Ende zählt die Methode, die konsequent umgesetzt wird. Schuldenfrei wird nur, wer über Monate dranbleibt, den Überblick behält und jeden freien Euro in die Tilgung steckt. Der erste Schritt bleibt in beiden Fällen derselbe, nämlich eine vollständige Liste aller offenen Posten.