Die Miete ist abgebucht, nur ist sie auf dem Konto eines Fremden gelandet. Für deinen Vermieter bleibt die Mietschuld damit offen. Eine Schuld erlischt nach § 362 BGB erst mit der Leistung an den Gläubiger. Den Betrag überweist du also ein zweites Mal an das richtige Konto, während du dem ersten hinterherläufst. Liegt der Fehler bei dir und hat deine Bank alles richtig gemacht, schuldet sie dir keine Erstattung. Nach § 675y Absatz 5 BGB kannst du verlangen, dass sie sich im Rahmen ihrer Möglichkeiten um die Wiederbeschaffung bemüht. Zurückfordern kannst du das Geld dann nur vom Empfänger.
Zehn Sekunden: Länger darf es nicht dauern, bis eine Echtzeitüberweisung auf dem Konto des Empfängers verfügbar ist. Die Frist läuft ab dem Eingang bei seiner Bank, rund um die Uhr und an jedem Kalendertag. Seit dem 9. Oktober 2025 muss jede Bank im Euroraum, die Überweisungen anbietet, auch Echtzeitüberweisungen versenden können. Nach Auskunft der Bundesbank sind Echtzeitüberweisungen wie normale Überweisungen grundsätzlich nicht widerruflich. Wegen der sofortigen Bearbeitung lässt sich eine Echtzeitüberweisung auch praktisch nicht mehr anhalten.
Welche Überweisung sich noch stoppen lässt
Am meisten Spielraum hast du bei einem Auftrag mit festem Ausführungsdatum. Nach § 675p Absatz 3 BGB lässt sich eine solche Terminüberweisung bis zum Ende des Geschäftstags vor dem Ausführungstag widerrufen. Eine normale Überweisung wird unwiderruflich, sobald sie bei deiner Bank eingeht. Erteilst du sie an einem Tag ohne Geschäftsbetrieb deiner Bank, gilt sie erst am nächsten Geschäftstag als zugegangen. Bis dahin ist ein Widerruf noch möglich. Bei der Berliner Sparkasse zählen etwa Samstage sowie der 24. und 31. Dezember nicht als Geschäftstage. Später geht ein Widerruf nur noch mit Zustimmung deiner Bank. Nach den Überweisungsbedingungen der Sparkassen wirkt er erst, wenn sie die Ausführung verhindert oder das Geld zurückholt.
Ruf deshalb sofort deine Bank an und halte Datum, Betrag und Empfänger-IBAN bereit. Deine Bank muss eine Online-Überweisung in Euro innerhalb des Europäischen Wirtschaftsraums spätestens am Ende des nächsten Geschäftstags zur Empfängerbank bringen, wenn der Auftrag an einem Geschäftstag vor dem Annahmeschluss eingeht. Den Annahmeschluss legt deine Bank fest, bei der Berliner Sparkasse liegt er im Online-Banking bei 19:30 Uhr. Steckt Phishing dahinter, also Datenklau über gefälschte Nachrichten oder Seiten, lass sofort deinen Online-Zugang sperren. Das geht rund um die Uhr auch über den Sperr-Notruf 116 116, sofern deine Bank dort angeschlossen ist. Schick nach dem Telefonat einen unterschriebenen Brief hinterher, der Zeitpunkt und Inhalt deiner Meldung festhält.
Der Rückruf über deine Bank braucht das Ja des Empfängers
Um das Geld wiederzubeschaffen, stößt deine Bank einen Rückruf an, also die Bitte an die Empfängerbank, den Betrag zurückzuüberweisen. Für ihr Bemühen darf deine Bank ein Entgelt nur verlangen, wenn es im Vertrag mit dir vereinbart ist. Die Berliner Sparkasse etwa berechnet dafür 15 Euro, so steht es in ihrem Preisverzeichnis vom Juli 2026. Weitere Entgelte kann die Empfängerbank verlangen. Den Ablauf zwischen den Banken regelt das SEPA-Regelwerk des European Payments Council. Gibt es das Empfängerkonto nicht, muss die Empfängerbank eine normale Überweisung nach diesem Regelwerk spätestens drei Bankgeschäftstage nach der Verrechnung zurückschicken.
Ist das Geld gutgeschrieben, hängt die Rückbuchung nach Auskunft der Bundesbank vom Einverständnis des Empfängers ab. Bei einem Rückruf wegen falscher IBAN legt das SEPA-Regelwerk die Entscheidung ausdrücklich in seine Hand. Deine Bank muss dich darauf hinweisen, dass der Rückruf deshalb keine Garantie ist. Für ihre Antwort hat die Empfängerbank bis zu 15 Bankgeschäftstage Zeit, ohne Feiertage gerechnet also drei Wochen. Meldet sich der Empfänger in dieser Frist nicht, geht eine Absage an deine Bank. Dasselbe gilt bei einem aufgelösten Konto oder fehlendem Guthaben. Stellen lässt sich dieser Rückruf bis 13 Monate nach der Belastung und nur ein einziges Mal.
Empfängerabgleich: Was eine übergangene Warnung für dich bedeutet
Bei elektronischen Aufträgen und am Schalter prüft deine Bank seit dem 9. Oktober 2025 vor der Freigabe, ob der eingegebene Name zur IBAN passt. Die EU-Verordnung 2024/886 schreibt diesen Empfängerabgleich für normale und Echtzeitüberweisungen vor, auf Englisch heißt er Verification of Payee. Er ist kostenlos, Privatkunden können ihn nicht abwählen. Stimmen Name und IBAN überein, bestätigt die Bank das. Weicht der Name nur leicht ab, zeigt sie dir den Namen, der wirklich zur IBAN gehört. Passt er gar nicht, warnt sie, dass das Geld auf dem Konto eines anderen landen könnte. Für Tagesgeld- oder Depotkonten gilt der Abgleich nicht. In EU-Ländern ohne Euro beginnt die Pflicht erst am 9. Juli 2027.
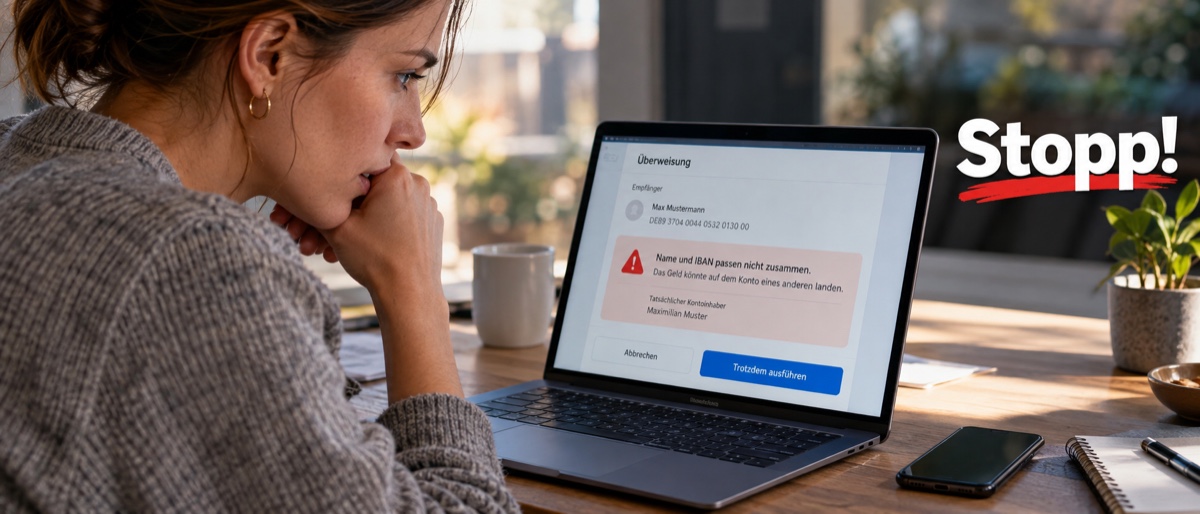
Die Warnung blockiert nichts, denn die Verordnung verlangt, dass der Abgleich dich nicht an der Freigabe hindert. Gibst du trotzdem frei, haftet deine Bank nicht für das fehlgeleitete Geld, sofern sie den Abgleich ordnungsgemäß erbracht hat. Die Commerzbank schließt die Haftung auch nach dem Hinweis „Abgleich nicht möglich“ aus. Anders liegt es, wenn deine Bank den Abgleich unterlassen oder falsch durchgeführt hat. Landet das Geld deshalb beim Falschen, muss sie dir den Betrag unverzüglich erstatten. Ein grünes Ergebnis zeigt nur, dass Name und IBAN zusammengehören. Vor einem Empfänger mit betrügerischer Absicht schützt es laut Bundesbank nicht.
Name und Anschrift des Empfängers erfahren und Geld zurückfordern
Lehnt der Empfänger ab oder schweigt er, bleibt dir ein eigener Anspruch gegen ihn. Nach § 812 Absatz 1 BGB muss er herausgeben, was er ohne rechtlichen Grund auf deine Kosten erlangt hat. Eine Fehlüberweisung an einen Fremden ist genau so ein Fall. Ist die Wiedererlangung gescheitert, muss deine Bank dir auf schriftlichen Antrag alle verfügbaren Informationen mitteilen (§ 675y Absatz 5 Satz 4 BGB). Nach der Gesetzesbegründung kann dazu, soweit erforderlich, auch die Adresse des Empfängers gehören. Nenne im Antrag Datum, Betrag und Empfänger-IBAN.
Mit der Anschrift forderst du das Geld mit konkreter Frist vom Empfänger zurück. Hat er es ohne Wissen um den Fehler für etwas ausgegeben, das er sich sonst nicht geleistet hätte, ist er entreichert und muss insoweit nichts zurückzahlen (§ 818 Absatz 3 BGB). Bei Ausgaben, die ohnehin angefallen wären, bleibt er bereichert. Erfährt er durch dein Schreiben vom Fehler, haftet er ab dieser Kenntnis verschärft (§ 819 Absatz 1 BGB). Ab diesem Zeitpunkt kann er sich für neue Ausgaben nicht mehr auf die Entreicherung berufen. Lässt er deine Frist verstreichen, gerät er in Verzug und schuldet Verzugszinsen von fünf Prozentpunkten über dem Basiszinssatz (§ 288 Absatz 1 BGB).
Mahnbescheid und Verjährung: Wie lange dein Anspruch trägt
Zahlt der Empfänger trotz Frist nicht, beantragst du einen Mahnbescheid, also eine gerichtliche Zahlungsaufforderung, etwa über online-mahnantrag.de, das Portal der Mahngerichte. Als Antragsteller brauchst du dafür die zustellfähige Anschrift des Empfängers, denn per öffentlicher Bekanntmachung wird kein Mahnbescheid zugestellt. Ob dir das Geld zusteht, prüft das Mahngericht nicht. Widerspricht der Empfänger nicht, beantragst du nach der zweiwöchigen Widerspruchsfrist, spätestens sechs Monate nach Zustellung, den Vollstreckungsbescheid, mit dem du vollstrecken kannst (§§ 699, 701 ZPO). Bei einem Widerspruch folgt ein normales Gerichtsverfahren nur, wenn eine Seite es beantragt (§ 696 ZPO). Die Gerichtsgebühr beträgt eine halbe Gebühr, mindestens 38 Euro. Bei 2.000 Euro Forderung ist das die Hälfte von 103 Euro, also 51,50 Euro.
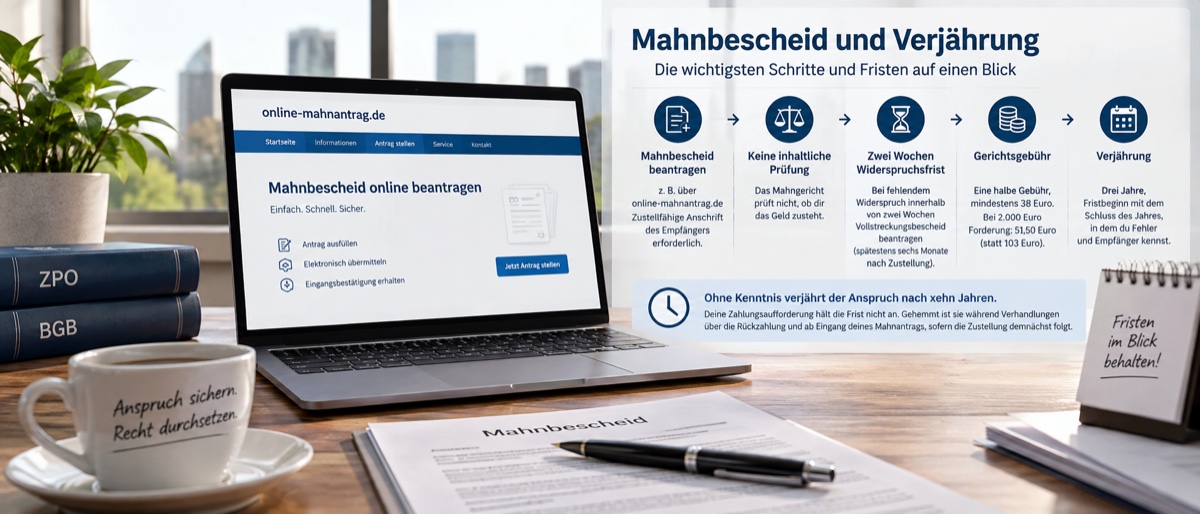
Dein Rückforderungsanspruch verjährt in drei Jahren (§ 195 BGB). Die Frist beginnt erst mit dem Schluss des Jahres, in dem du Fehler und Empfänger kennst oder ohne grobe Fahrlässigkeit kennen müsstest (§ 199 Absatz 1 BGB). Bei einem Unbekannten kann das erst die Auskunft deiner Bank bringen. Erfährst du 2026, wer das Geld hat, endet die Frist mit Ablauf des 31. Dezember 2029. Ohne Kenntnis verjährt dein Anspruch zehn Jahre nach seiner Entstehung (§ 199 Absatz 4 BGB). Deine Zahlungsaufforderung hält die Frist nicht an. Gehemmt ist sie während Verhandlungen über die Rückzahlung (§ 203 BGB) und ab Eingang deines Mahnantrags, sofern die Zustellung demnächst folgt (§ 204 BGB, § 167 ZPO).
Doppelt gezahlt, Betrag vertippt oder auf Betrug hereingefallen
Bei einer doppelten Zahlung kennst du den Empfänger, und das macht den Weg kürzer. Deine Bank kann die zweite Überweisung innerhalb von zehn Bankgeschäftstagen nach der Ausführung mit dem Grund Doppelzahlung zurückrufen, danach bleibt der allgemeine Rückruf. Rechtlich kannst du den doppelt gezahlten Betrag nach § 812 BGB zurückverlangen. Ausgeschlossen ist das, wenn du beim Zahlen wusstest, dass du ihn nicht schuldest (§ 814 BGB). Du kannst mit dem Empfänger auch vereinbaren, dass er den Betrag mit der nächsten Rechnung verrechnet. Hast du zu viel überwiesen, gilt dieselbe Logik für die Differenz. Das SEPA-Regelwerk kennt dafür den eigenen Rückrufgrund „falscher Betrag“.
Bei Betrug zählt, ob du die Zahlung selbst beauftragt hast. Überweisen Kriminelle ohne deine Zustimmung, muss deine Bank diese nicht autorisierte Zahlung bis zum Ende des Geschäftstags nach deiner Meldung erstatten, sofern du sie binnen 13 Monaten nach Belastung anzeigst (§§ 675u, 676b BGB). Mehr Zeit bekommt die Bank nur, wenn sie einer Behörde begründeten Betrugsverdacht gegen dich schriftlich mitgeteilt hat. Hat sie eine Zwei-Faktor-Freigabe verlangt, darf sie für Schäden vor deiner Meldung bis zu 50 Euro, bei grober Fahrlässigkeit den ganzen Schaden fordern (§ 675v BGB). Zahlst du selbst an einen betrügerischen Onlineshop, greift diese Erstattungspflicht nicht. Dann bleiben vor allem Rückruf und Strafanzeige, doch laut Polizei klappt das Zurückholen nur selten.
Fazit zum Handlungsplan nach einer Fehlüberweisung
 Einen Terminauftrag widerrufst du rechtzeitig, in allen anderen Fällen rufst du sofort deine Bank an. Den Rückruf solltest du anstoßen, auch wenn das Geld über diesen Weg nur mit dem Einverständnis des Empfängers zurückkommt. Scheitert er, beantragst du schriftlich die Empfängerdaten, forderst das Geld mit Frist zurück und gehst notfalls per Mahnbescheid vor, bevor die Verjährung greift. Bei Phishing ohne deine Zustimmung muss deine Bank erstatten, kann bei grober Fahrlässigkeit aber Schadensersatz fordern. Führt ein Fehler im Empfängerabgleich zur Fehlleitung, erstattet sie ebenfalls. Bei selbst beauftragten Zahlungen an Betrüger bleiben vor allem Rückruf und Anzeige. Eine offene Rechnung beim eigentlichen Gläubiger zahlst du parallel, damit aus dem ersten Fehler kein zweiter wird.