Rund 25 Jahre nach ihrer Einführung steht die Riester-Rente an einem Scheideweg. Millionen Menschen haben über Jahrzehnte monatlich in ihre Verträge eingezahlt, doch die Bilanz fällt für viele ernüchternd aus. Hohe Gebühren, magere Renditen und ein bürokratisches Fördersystem haben das Vertrauen in das Modell stark beschädigt. Viele Verträge laufen seit mehr als 15 Jahren und binden erhebliche Summen. Wer eingezahlt hat, will wissen, was aus diesem Geld wird und welche Möglichkeiten die neue Gesetzeslage eröffnet.
Nun hat der Bundestag am 27. März 2026 eine grundlegende Reform beschlossen, nach der Zustimmung des Bundesrats wurde das Gesetz am 29. Mai 2026 verkündet. Ab Januar 2027 soll ein neues Altersvorsorgedepot die bisherige Riester-Rente ablösen. Für die Inhaber von rund 14,7 Millionen bestehenden Riester-Verträgen stellt sich damit die drängende Frage: Was tun mit dem alten Vertrag? Eine schnelle Antwort gibt es dabei nicht, denn die Rechnung fällt je nach Vertrag und Lebenssituation unterschiedlich aus. Alter, Kinderzahl und Einkommen verschieben das Ergebnis erheblich. Vorschnelle Kündigungen kosten daher oft mehr, als sie einbringen.
Warum die Riester-Rente in die Kritik geriet
Das Grundproblem der Riester-Rente lag in ihrer Konstruktion. Anbieter waren gesetzlich verpflichtet, den Sparern 100 Prozent ihrer eingezahlten Beiträge zu garantieren. Um diese Garantie überhaupt finanzieren zu können, floss der Großteil des Geldes in niedrig verzinste Anleihen, während für Aktienanlagen kaum Spielraum blieb. Diese Konstruktion war in Zeiten hoher Zinsen tragfähig. Mit dem Zinsverfall nach 2010 verlor sie ihre Grundlage, weil Anleihen kaum noch Erträge abwarfen. Die Garantie blieb bestehen, der Ertrag schrumpfte. Sparer trugen die Folgen über Jahrzehnte.
Dazu kamen Effektivkosten von durchschnittlich rund 1,5 Prozent pro Jahr, ein erheblicher Brocken, der die ohnehin bescheidenen Erträge weiter auffraß. Eine Studie der Bürgerbewegung Finanzwende vom März 2026 prüfte 18 Riester-Rentenversicherungen. Über die gesamte Laufzeit erreichen nur wenige eine Rendite von zwei Prozent, bei Frauen 4 Tarife, bei Männern einer. Viele Verträge schaffen damit nicht einmal einen Inflationsausgleich. Die Kosten fallen unabhängig von der Wertentwicklung an. In schwachen Börsenjahren zehren sie damit direkt am eingezahlten Kapital. Genau dieser Mechanismus hat viele Verträge unattraktiv gemacht.
Stillgelegt, gekündigt, vergessen: Der schleichende Niedergang
Die Konsequenz aus diesen Schwächen ist in den Statistiken ablesbar. Gut ein Fünftel bis knapp ein Viertel der rund 14,7 Millionen Riester-Verträge ist laut Schätzung des Bundesarbeitsministeriums stillgelegt. Neuabschlüsse gingen seit Jahren kontinuierlich zurück, und viele Berechtigte riefen ihre staatlichen Zulagen nicht vollständig ab, oft ohne es zu merken. Stilllegung bedeutet dabei keine Kündigung, denn das angesparte Kapital bleibt im Vertrag. Die Förderung entfällt allerdings für die Zeit ohne Einzahlung. Viele Sparer verschenken damit Jahr für Jahr bares Geld.
Das Fördersystem selbst trug zur Verwirrung bei. Einkommensabhängige Mindestbeiträge, komplizierte Zurechnungsregeln und häufige Fehler im Zulagenverfahren machten das Produkt für viele Sparer schwer durchschaubar. Erst ab 2025 wurden Verfahrensverbesserungen bei der Auszahlung der Riester-Zulage eingeführt, mit denen die Deutsche Rentenversicherung Rückforderungen für die meisten Sparer der Vergangenheit angehören lassen will. Die Zulage muss jedes Jahr neu beantragt werden, sofern kein Dauerzulagenantrag vorliegt. Viele Sparer erhielten zudem nicht die volle Zulage, weil sie den nötigen Mindesteigenbeitrag nicht einzahlten. Im Beitragsjahr 2020 schöpfte nur gut die Hälfte der Zulagenempfänger den vollen Anspruch aus.
Was das neue Altersvorsorgedepot bringen soll
Das Herzstück der beschlossenen Reform ist das Altersvorsorgedepot, das am 1. Januar 2027 startet. Kernpunkt: Die verpflichtende 100-Prozent-Beitragsgarantie entfällt. Sparer können ihr Geld künftig in ETFs oder Fonds anlegen, mit bis zu 100 Prozent Aktienquote. Sparer, die trotzdem Sicherheit bevorzugen, wählen freiwillig ein Garantieprodukt mit 80 oder 100 Prozent Kapitalerhalt. Der Verzicht auf die Garantie erhöht Renditechance und Risiko zugleich. Für junge Sparer mit langem Anlagehorizont wiegt die Chance schwerer. Kurz vor dem Ruhestand kehrt sich dieses Verhältnis um.
Auch die Förderlogik wurde vereinfacht. Für jeden eingezahlten Euro gibt es bis zu einer Jahreseinzahlung von 360 Euro künftig 50 Cent vom Staat, darüber hinaus bis 1.800 Euro sind es 25 Cent. Die volle Kinderzulage von 300 Euro pro Kind und Jahr wird bereits ab einem monatlichen Eigenbeitrag von 25 Euro gewährt. Neu ist außerdem, dass erstmals auch Selbstständige und Freiberufler von der staatlichen Förderung profitieren können. Die Förderung wirkt damit besonders stark bei kleinen Einzahlungen.
Kündigen oder lieber nicht?
Eine Kündigung des bestehenden Riester-Vertrags ist in aller Regel keine gute Idee. Bei einer Kündigung müssen Sparer sämtliche erhaltenen Zulagen und Steuervorteile zurückzahlen, das summiert sich schnell auf mehrere tausend Euro. Die Stiftung Warentest rät nicht pauschal ab, empfiehlt in vielen Fällen aber, die neuen Wechselmöglichkeiten ab 2027 abzuwarten. Eine Stilllegung ist die mildere Alternative und erhält alle bisherigen Vorteile. Der Vertrag ruht dann, bis eine Entscheidung ansteht. Diese Möglichkeit kennen viele Sparer nicht, obwohl jeder zertifizierte Riester-Vertrag sie laut Gesetz vorsehen muss.
Ein Wechsel vom bestehenden Riester-Vertrag in ein Altersvorsorgedepot ist ab 2027 möglich. Ab fünf Jahren nach Vertragsabschluss darf der bisherige Anbieter dafür nichts mehr berechnen, vorher höchstens 150 Euro. Der neue Anbieter darf eine einmalige Verwaltungspauschale von bis zu 150 Euro verlangen. Alle bisher angesammelten Zulagen bleiben dabei erhalten. Für Sparer, die noch zehn bis fünfzehn Jahre vor der Rente haben, lohnt sich eine solche Prüfung, ein langer Zeithorizont gleicht Marktschwankungen in der Regel aus. Vor dem Wechsel gehören die Vertragsunterlagen auf den Tisch, denn die Kosten hängen vom Vertragsalter und vom neuen Anbieter ab. Eine schriftliche Aufstellung aller Wechselkosten schafft Sicherheit.
Für wen das alte System besser bleibt
Nicht für alle ist der Wechsel ins neue Depot vorteilhaft. Geringverdiener mit mehreren Kindern profitieren unter Umständen weiterhin stärker vom alten Riester-System. Eine Sparerin mit geringem Einkommen und drei ab 2008 geborenen Kindern erhält im alten Modell für 60 Euro Sockelbetrag 1.075 Euro Zulagen. Voraussetzung sind Kindergeld für alle drei Kinder und ein Mindesteigenbeitrag von höchstens 60 Euro. Dieser beträgt 4 Prozent des Vorjahreseinkommens abzüglich der Zulagen. Der Vorteil bleibt nur, solange der Vertrag mit der bisherigen Förderung weiterläuft. Eine individuelle Berechnung ersetzt hier jede Faustregel. Die Verbraucherzentrale Hessen bietet dafür eine Beratung an, 30 Minuten kosten 50 Euro.
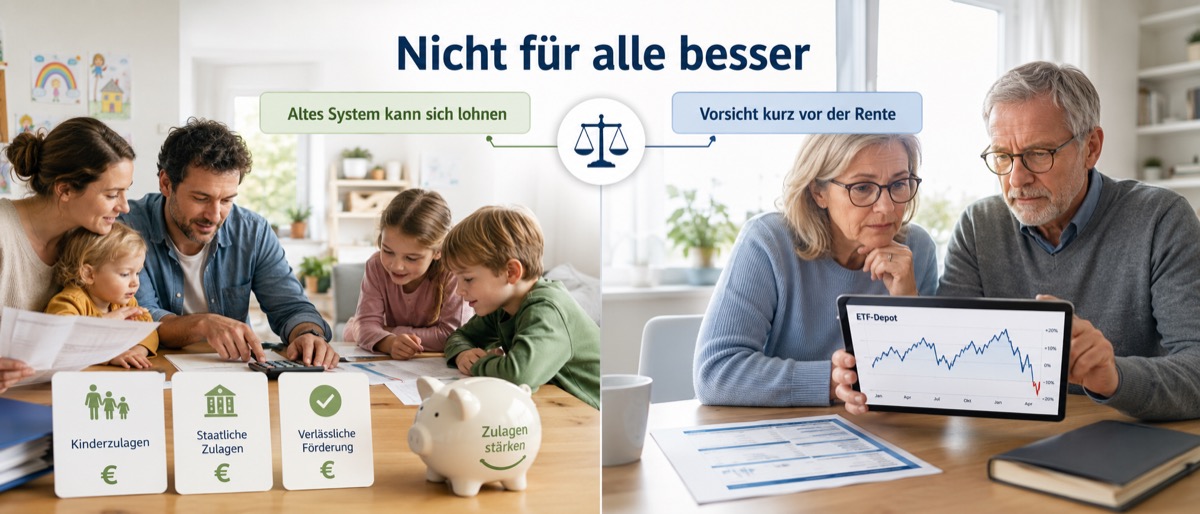
Auch wer kurz vor dem Rentenalter steht, sollte vorsichtig abwägen. Das Kapitalmarktrisiko eines ETF-basierten Depots trägt man dann in einem Zeitfenster, in dem mögliche Verluste kaum noch aufgeholt werden können. In solchen Fällen kann es sinnvoller sein, den bestehenden Riester-Vertrag weiterzuführen. Erlaubt der Vertrag einen Aufschub, lässt sich der Auszahlungsbeginn bis nach dem 1. Januar 2027 verschieben. Ab dann können Anbieter und Sparer bei Auszahlungsplänen einvernehmlich auf die Restverrentung verzichten. Als grobe Orientierung gilt ein Abstand von mindestens zehn Jahren bis zum Rentenbeginn. Darunter überwiegt meist die Sicherheit des alten Vertrags.
Schwachstellen der Reform: Kritik bleibt nicht aus
Trotz breiter Zustimmung zur Grundrichtung der Reform gibt es gewichtige Einwände. Beim Standarddepot begrenzt das Gesetz die Effektivkosten auf 1,0 Prozent pro Jahr. Die Grünen im Bundestag halten diesen Wert weiterhin für deutlich zu hoch und kritisieren, dass andere Produkte teurer sein dürfen. Die Finanzökonomin Ulrike Malmendier von der University of California Berkeley hatte in der Anhörung am 16. März 2026 den zuvor geplanten Deckel von 1,5 Prozent „absolut inakzeptabel“ genannt. Zum Vergleich: Ein günstiger ETF kostet rund 0,2 Prozent, der staatliche schwedische Pensionsfonds sogar nur etwa 0,1 Prozent jährlich.
Der Verbraucherzentrale Bundesverband hatte am Regierungsentwurf vor allem das fehlende günstige Standardprodukt kritisiert. Die spätere Einigung mit öffentlichem Standarddepot nannten die Verbraucherschützer einen Meilenstein. Bei 130 Euro monatlich, 40 Jahren Laufzeit und gut 6 Prozent Bruttorendite macht allein der Unterschied zwischen 0,2 und einem Prozent Kostenbelastung rechnerisch rund 44.000 Euro aus. Ob das geplante öffentliche Standarddepot tatsächlich Kostendruck im Markt erzeugt, bleibt abzuwarten, die dafür nötige Rechtsverordnung fehlt noch. Die endgültige Bewertung hängt daher an den Konditionen, die die Anbieter ab 2027 vorlegen. Bis dahin lässt sich die Wirkung der Reform auf die Kosten nur abschätzen.
Fazit zur Riester-Rente und ihrer Reform
 Die Riester-Rente in ihrer bisherigen Form war ein Produkt, das seine Versprechen für die meisten Sparer nicht einlösen konnte. Mit dem neuen Altersvorsorgedepot ab 2027 öffnet sich ein Kapitel mit echten Verbesserungen: höhere Renditechancen durch ETFs, eine klarere Förderstruktur und ein Standarddepot mit gesetzlich auf 1,0 Prozent begrenzten Effektivkosten. Eine Kündigung ist in den meisten Fällen nachteilig, weil Zulagen und Steuervorteile zurückzuzahlen sind. Sparer mit bestehendem Vertrag sollten sorgfältig prüfen, ob sich ein Wechsel lohnt. Maßgeblich sind Einkommen, verbleibende Laufzeit und bisherige Wertentwicklung. Eine individuelle Beratung durch einen unabhängigen Finanzberater bleibt der verlässlichste Weg, um die richtige Entscheidung zu treffen.