Die Namen der Plattformen wechseln, die Abläufe dahinter ähneln sich. Am 7. August 2026 warnte die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) etwa vor einer Reihe nahezu identischer Websites. Nach ihren Erkenntnissen bieten die Betreiber dort ohne Erlaubnis Bankgeschäfte oder Finanzdienstleistungen an. Die Polizeiliche Kriminalstatistik 2025 weist 3.974 Fälle von Anlagebetrug nach § 263 Strafgesetzbuch aus. Das sind 12,5 Prozent weniger als 2024. Der erfasste Schaden liegt bei rund 238 Millionen Euro. In 2.187 Fällen, also mehr als der Hälfte, diente das Internet oder ein IT-Gerät als Tatmittel. Bei diesen Taten lag die Aufklärungsquote bei 28,9 Prozent, über alle Fälle gerechnet bei 43,0 Prozent.
Laut Polizei beginnen die Probleme, sobald Gewinne ausgezahlt werden sollen. Bis dahin drängen die Täter nach einer niedrigen ersten Einzahlung auf immer größere Summen. Die erste Einzahlung liegt laut Verbraucherzentrale meistens bei 250 Euro. Bankgeschäfte, Finanzdienstleistungen und Kryptowerte-Dienstleistungen dürfen in Deutschland nur mit Erlaubnis angeboten werden. Für Unternehmen mit Zulassung in einem anderen EWR-Staat können je nach Dienstleistung und Aufsichtsregime Notifizierung und grenzüberschreitender Dienstleistungsverkehr greifen; eine pauschale bloße Anmeldung ersetzt nicht jede deutsche oder unionsrechtliche Erlaubnis. Unerlaubte Bankgeschäfte und Finanzdienstleistungen sind nach § 54 Kreditwesengesetz strafbar. Kryptowerte-Dienstleistungen ohne Zulassung nach der EU-Verordnung über Märkte für Kryptowerte (MiCAR) stellt § 46 Kryptomärkteaufsichtsgesetz unter Strafe.
Das Schneeballsystem hinter der Renditegarantie
Das älteste Muster kommt ohne Technik aus. Ein Anbieter verspricht feste Renditen und zahlt die ersten Anleger aus. Das Geld dafür stammt jedoch aus den Einlagen später hinzugekommener Kunden. Eine echte Anlage findet dabei oft gar nicht statt. Solche Systeme brechen zusammen, sobald der Zustrom neuer Einzahlungen nachlässt. Strafrechtlich kommt vor allem Betrug nach § 263 Strafgesetzbuch in Betracht. Beim Vertrieb von Wertpapieren, Bezugsrechten oder Anteilen am Ergebnis eines Unternehmens kann Kapitalanlagebetrug nach § 264a Strafgesetzbuch hinzukommen. Voraussetzung sind Prospekte, Darstellungen oder Übersichten über den Vermögensstand, die sich an einen größeren Personenkreis richten. Darin müssen unrichtige vorteilhafte Angaben stehen oder nachteilige Tatsachen verschwiegen werden. Es drohen bis zu drei Jahre Freiheitsstrafe oder Geldstrafe.
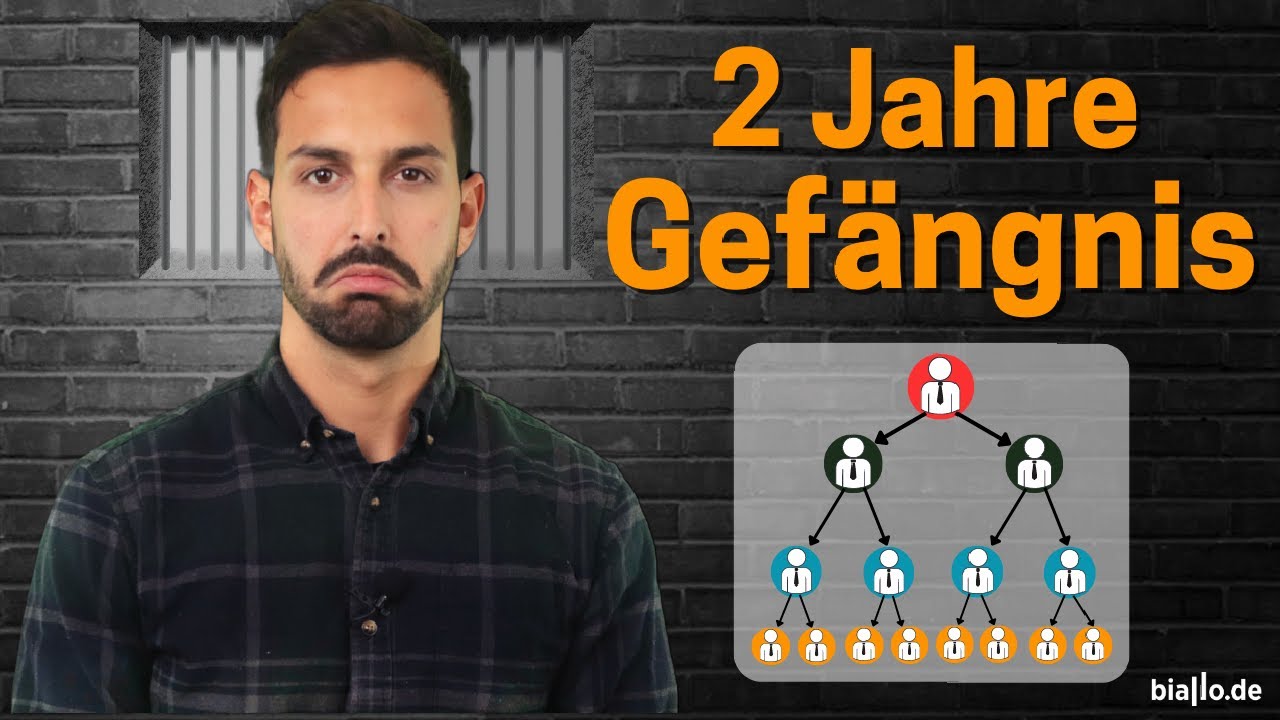
Verräterisch bleibt die Konstanz der ausgewiesenen Zahlen. Die US-Börsenaufsicht SEC nennt übermäßig gleichmäßige Renditen als Warnsignal, weil Anlagen im Zeitverlauf schwanken. Verdächtig sind auch Probleme bei Auszahlungen. Manche Betreiber bieten dann noch höhere Renditen, wenn das Geld im System bleibt. Auffällig sind Prämien für geworbene Bekannte, weil das Modell seinen Bestand fast nur über neue Teilnehmer sichert. Ohne Jahresabschluss, ohne Depotbank und ohne nachprüfbare Handelsbelege bleiben von der Anlage nur eine Kontonummer und ein Versprechen. Nimmt ein Anbieter ohne Erlaubnis unbedingt rückzahlbare Gelder des Publikums an, kann das ein unerlaubtes Einlagengeschäft sein. Die BaFin kann dann nach § 37 Kreditwesengesetz die Einstellung der Geschäfte anordnen und öffentlich warnen.
Die gefälschte Handelsplattform mit manipulierter Kursanzeige
Die zweite Variante arbeitet mit einer Oberfläche, die einem echten Broker nachempfunden ist. Solche Plattformen wirken seriös, und die Betreiber bewerben sie professionell. Nach der ersten Einzahlung zeigt das Konto Gewinne an, die laut BaFin eine Betrugssoftware erzeugt. Tatsächlich fließt dabei kein Geld in eine Anlage. Ein persönlicher Betreuer meldet sich immer wieder per Telefon oder Messenger und drängt auf weitere Einzahlungen. Die angezeigten Zahlen lassen sich vom Betreiber beliebig verändern, weil kein Handel stattfindet und keine Depotbank Bestände verwahrt. Mitunter fallen die Kurse im Handelskonto laut Verbraucherzentrale auch plötzlich gegen null.
Der Bruch kommt beim ersten Auszahlungswunsch. Häufig knüpfen die Täter die Auszahlung laut BaFin an weitere Zahlungen, etwa für angebliche Steuern, Gebühren oder Liquiditätsnachweise. Beliebt ist auch die Spiegeltransaktion, bei der Anleger vorab einen Betrag in Höhe der gewünschten Auszahlung überweisen sollen. Oft bricht der Kontakt ab, sobald eine Auszahlung verlangt wird. Ein fehlendes oder fehlerhaftes Impressum ist für die BaFin ein Grund, nicht zu investieren. Deutsche Firmen lassen sich im Registerportal der Länder überprüfen. Ein Treffer allein belegt die Echtheit nicht, weil Betrüger oft die Namen existierender Firmen missbrauchen oder leicht verändern.
Romance Scam mit Kryptobezug
Die dritte Masche beginnt ohne jede Erwähnung von Geld. Laut Polizei nehmen Lockvögel über Partnerbörsen und soziale Netzwerke Kontakt auf, auch über berufliche Netzwerke. Sie flirten oder geben sich als wohlwollende Freunde oder Geschäftskontakte aus und bauen in Chats Vertrauen auf. Erst danach lenkt das Gegenüber das Gespräch auf eine lukrativ klingende Anlageplattform, etwa mit Verweis auf angebliche Verwandte oder Bekannte. Von der ersten Kontaktaufnahme bis zu diesem Tipp vergehen oft mehrere Wochen. Der Vorschlag wirkt dadurch wie ein privater Rat. Die angeblichen Trader arbeiten aus Callcentern heraus.
Der Einstieg erfolgt anschließend in kleinen Schritten. Für die Zahlung sollen die Opfer laut BaFin ein Konto bei einem Online-Handelsplatz für Kryptowährungen einrichten. Das Geld wird dort in Bitcoins umgewandelt, die in der Wallet der Täter landen. Mitunter gibt es Teilauszahlungen, um kein Misstrauen zu erregen. Sind größere Summen investiert, werden die Opfer laut Interpol weiter manipuliert, oder der Kontakt bricht abrupt ab. Der englische Name Pig Butchering stammt aus dem Jargon der Täter. Sie bezeichnen ihre Opfer als Schweine, die sie mit einer vorgetäuschten Romanze oder Freundschaft mästen. Interpol wirbt seit Dezember 2024 für den Begriff Romance Baiting, weil der alte Name die Opfer beschämt.
Gefälschte Prominentenwerbung und KI-Videos
Die vierte Masche nutzt bekannte Gesichter als Türöffner. In sozialen Netzwerken und auf Videoplattformen laufen Anzeigen mit Moderatoren, Unternehmern oder Politikern. Sie empfehlen scheinbar eine Geldanlage oder ein Trading-System. Oft handelt es sich laut Verbraucherzentrale um Deepfakes, also mit künstlicher Intelligenz erzeugte Aufnahmen. Besonders häufig kommen sie bei Finanzangeboten wie Krypto-Investments und Trading-Plattformen zum Einsatz. Die gezeigten Personen wissen meist nichts von ihrem angeblichen Auftritt. Nach Einschätzung der Verbraucherzentrale sollten verdächtige Anzeigen nicht angeklickt, per Screenshot festgehalten und über die Meldefunktion der Plattform gemeldet werden.
Ein zweites Erkennungsmerkmal steckt in der Aufmachung der Landeseite. Gefälschte Artikel imitieren Logos und Design bekannter Nachrichtenportale oder Fernsehsender. Sie laufen allerdings unter einer anderen Domain als das Original. Nach der Eingabe der Kontaktdaten folgt zeitnah ein Anruf angeblicher Broker, oft von ausländischen Rufnummern. Ein Abgleich der Adresszeile mit der offiziellen Domain verrät die Kopie in wenigen Sekunden. Schließlich liefern das Impressum und die Suchergebnisse zum Firmennamen weitere Hinweise. Über eine WHOIS-Abfrage lässt sich außerdem prüfen, wie alt eine Website ist. Betrügerische Seiten sind laut BaFin oft erst wenige Wochen oder Monate registriert.
Die Recovery-Masche gegenüber bereits Geschädigten
Nach dem ersten Schaden folgt oft ein zweiter Angriff. Angebliche Anwälte, Ermittler oder Mitarbeiter von Aufsichtsbehörden melden sich nach einiger Zeit unaufgefordert. Dabei versprechen sie, das verlorene Geld gegen eine Gebühr zurückzuholen. Hinter solchen Hilfsangeboten steckt laut Polizei oft dieselbe Betrügergruppe. Die BaFin beauftragt nach eigenen Angaben keine Dritten mit der Rückholung und wendet sich auch nicht von sich aus an Einzelne. Sie rät, sich keinesfalls auf solche Angebote einzulassen und Anzeige bei Polizei oder Staatsanwaltschaft zu erstatten. Der Verbraucherzentrale ist nämlich kein Fall bekannt, in dem auf diesem Weg Geld zurückfloss.
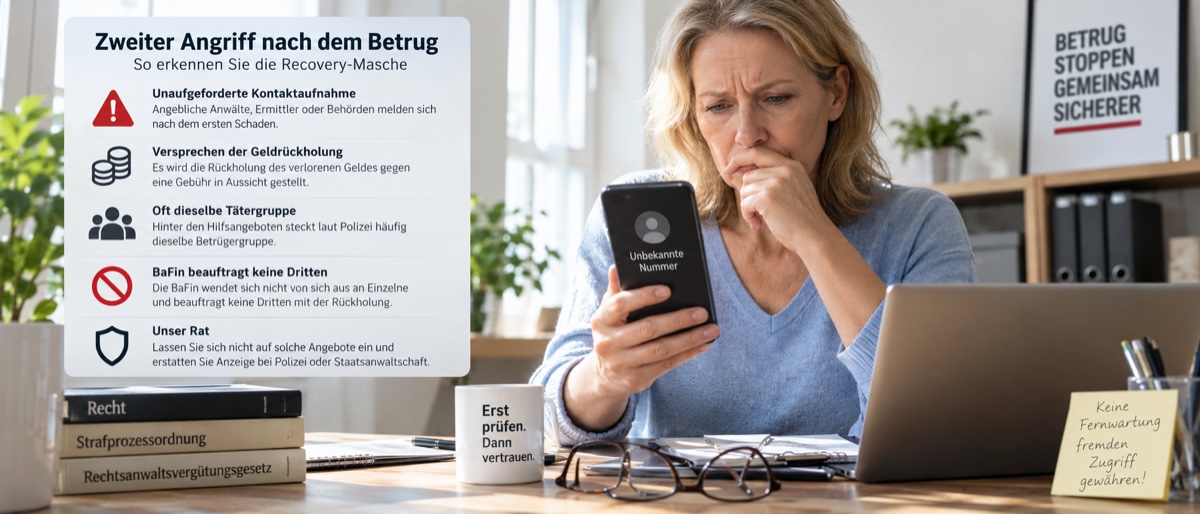
Seriöse Rechtsberatung lässt sich überprüfen. Das Bundesweite Amtliche Anwaltsverzeichnis der Bundesrechtsanwaltskammer zeigt kostenlos, ob jemand als Rechtsanwalt zugelassen ist. Kanzleien rechnen nach dem Rechtsanwaltsvergütungsgesetz oder nach einer Vergütungsvereinbarung in Textform ab. Einen angemessenen Vorschuss darf nach § 9 dieses Gesetzes auch eine echte Kanzlei fordern. Ein Vorschuss allein verrät also noch keinen Betrug. Fremden sollte niemand per Fernwartungssoftware Zugriff auf eigene Geräte gewähren, warnt die BaFin. Akteneinsicht nach § 406e Strafprozessordnung können Verletzte über einen Anwalt oder selbst bekommen, wenn sie ein berechtigtes Interesse darlegen. Voraussetzung ist ein Strafverfahren, und die Einsicht kann versagt werden, etwa wenn sie den Untersuchungszweck gefährdet.
Prüfschritte vor der Einzahlung und der Weg zur Anzeige
Vor jeder Überweisung stehen zwei kostenlose Abfragen. Die Unternehmensdatenbank der BaFin zeigt, welche Unternehmen eine Erlaubnis besitzen oder angemeldet sind. Erteilte Zulassungen für Kryptowerte-Dienstleistungen erscheinen auch im Interimsregister der europäischen Wertpapieraufsicht ESMA. Allerdings können die Warnmeldungen der BaFin nie alle unseriösen Anbieter erfassen. Anbieter des Grauen Kapitalmarkts brauchen keine Erlaubnis der Aufsicht und müssen nur wenige gesetzliche Vorgaben erfüllen. Weil Täter Namen und Daten zugelassener Firmen missbrauchen, lohnt eine Nachfrage beim echten Unternehmen unter selbst recherchierten Kontaktdaten. Fragen beantwortet das kostenfreie Verbrauchertelefon der BaFin unter 0800 2 100 500. Es ist montags bis freitags von 8 bis 18 Uhr erreichbar.
Nach einem Schaden zählt Tempo. Weitere Zahlungen sollten sofort enden, auch für angebliche Gebühren oder Steuern. Alle Belege gehören gesichert: Chatverläufe, E-Mails, Screenshots des Handelskontos, Kontoauszüge und Transaktionsnummern. Die Anzeige nimmt jede Polizeidienststelle entgegen, ebenso die Onlinewache des jeweiligen Bundeslands. Außerdem sollten Betroffene umgehend die eigene Bank informieren, damit sie einen Rückruf starten oder Konten sperren kann. Bei Überweisungen hängt die Rückgabe nach dem SEPA-Regelwerk vom Einverständnis des Empfängers ab. Laut Verbraucherzentrale gelingt eine Rückholung nur in seltenen Fällen, etwa bei Kreditkartenzahlungen. Ordnet ein Gericht rechtskräftig die Einziehung von Taterträgen an, werden Geschädigte benachrichtigt. Ihren Anspruch müssen sie binnen sechs Monaten nach dieser Mitteilung anmelden (§§ 459h bis 459k Strafprozessordnung).
Fazit zu den Mustern hinter den Namen
 Die Markennamen sind austauschbar, die fünf Abläufe nicht. Schneeballsystem, gefälschte Handelsplattform, Romance Scam, KI-Werbung mit Prominenten und Recovery-Angebot teilen wiederkehrende Signale. Dazu gehören unaufgeforderter Kontakt, hohe oder garantierte Renditen, Zeitdruck und Auszahlungen, die an neue Zahlungen geknüpft werden. Nicht jede Masche zeigt alle Signale. Ein Blick in die Unternehmensdatenbank und die Warnmeldungen der BaFin gehört vor die erste Überweisung. Beide Quellen ersetzen keine Prüfung, ob hinter einem bekannten Namen wirklich das echte Unternehmen steht. Nach einem Schaden gilt: keine weitere Zahlung, Belege sichern, Anzeige erstatten.