Ein Sechser im Lotto, ein Treffer am Geldspielautomaten oder ein Gewinn am Roulettetisch bleibt für private Spieler in Deutschland einkommensteuerfrei. Das gilt dabei unabhängig von der Höhe des Betrags. Der Grund liegt in der Systematik des Einkommensteuergesetzes, das in § 2 Absatz 1 genau sieben Einkunftsarten aufzählt. Ein reiner Zufallsgewinn lässt sich keiner dieser sieben Kategorien zuordnen, weshalb auf ihn keine Einkommensteuer anfällt. Bei Lotterien, Renn- und Sportwetten, virtuellen Automatenspielen und Online-Poker setzt der Staat an anderer Stelle an. Er besteuert nach dem Rennwett- und Lotteriegesetz die Anbieter.
Eine Grenze der Steuerfreiheit verläuft dort, wo aus dem gelegentlichen Spiel eine gewerbliche Tätigkeit wird. Der Bundesfinanzhof hat diese Linie seit 2015 in mehreren Urteilen zum Poker präzisiert. Maßstab sind die Merkmale des § 15 Absatz 2 des Einkommensteuergesetzes. Die Erträge aus einem angelegten Gewinn unterliegen oberhalb des Sparer-Pauschbetrags der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag. Bei einer Schenkung oder Vererbung greift zusätzlich das Erbschaft- und Schenkungsteuergesetz. Seine persönlichen Freibeträge liegen je nach Verhältnis zum Schenker oder Erblasser zwischen 20.000 und 500.000 Euro.
Warum das Einkommensteuergesetz Zufallsgewinne nicht erfasst
§ 2 Absatz 1 des Einkommensteuergesetzes nennt sieben Einkunftsarten. Dazu zählen Land- und Forstwirtschaft, Gewerbebetrieb, selbständige Arbeit, nichtselbständige Arbeit, Kapitalvermögen, Vermietung und Verpachtung sowie die sonstigen Einkünfte des § 22. Ein Lottogewinn erfüllt keinen dieser Tatbestände. Nach dem Bundesfinanzhof fehlt bei einem reinen Glücksspiel die Verknüpfung von Leistung und Gegenleistung. Der Spieler erbringt mit Einsatz und Mitspielen keine Leistung, die der Gewinn vergütet. Er setzt nämlich lediglich einen Betrag auf den Zufall. Aus diesem Grund bleibt der Gewinn außerhalb der Bemessungsgrundlage, gleich ob er 500 Euro oder 20 Millionen Euro beträgt.
Auch § 22 Nummer 3 über Einkünfte aus Leistungen greift hier nicht. Eine Leistung ist nach dem Bundesfinanzhof jedes Tun, Dulden oder Unterlassen, das Gegenstand eines entgeltlichen Vertrags sein kann und eine Gegenleistung auslöst. Das Preisgeld des Siegers der Fernsehshow Big Brother war danach steuerpflichtig (Urteil vom 24. April 2012, IX R 6/10). Gewinne aus Wetten, Lotterien und anderen Glücksspielen grenzte das Gericht davon ab, soweit sie außerhalb einer betrieblichen oder beruflichen Tätigkeit anfallen. Ein privater Lotto- oder Automatengewinn muss deshalb nicht in der Steuererklärung angegeben werden, Verluste mindern die Steuer nicht. Ermittelt das Finanzamt die Herkunft größerer Beträge, muss der Spieler nach § 90 Absatz 1 der Abgabenordnung mitwirken.
Wo die Grenze zur gewerblichen Betätigung verläuft
§ 15 Absatz 2 des Einkommensteuergesetzes definiert den Gewerbebetrieb über vier Merkmale: Selbständigkeit, Nachhaltigkeit, Gewinnerzielungsabsicht und Beteiligung am allgemeinen wirtschaftlichen Verkehr. Ausgenommen sind Land- und Forstwirtschaft, freie Berufe und andere selbständige Arbeit, nach der Rechtsprechung auch die private Vermögensverwaltung. Bei Spielern stellt der Bundesfinanzhof auf das Gesamtbild ab, etwa auf Zeitaufwand, planmäßiges Vorgehen und die Höhe der Einsätze. Ein einzelner Großgewinn macht einen Spieler für sich genommen noch nicht zum Gewerbetreibenden. Nachhaltig ist eine Tätigkeit nach dem Gericht, wenn sie erkennbar auf Wiederholung angelegt ist und zu einer ständigen Erwerbsquelle werden soll.
Eine erste Weiche stellt die Frage, ob ein reines Glücksspiel vorliegt. Bei Lotteriespielen und Rennwetten hat die Rechtsprechung eine gewerbliche Betätigung verneint, weil der Gewinn kein Entgelt für die Spieltätigkeit ist. Poker stuft der Bundesfinanzhof im Allgemeinen als Mischung aus Glücks- und Geschicklichkeitsspiel ein. Liegen beim Poker alle Merkmale vor, setzt das Finanzamt die Gewinne als Einkünfte aus Gewerbebetrieb an. Kann es sie nicht ermitteln, schätzt es sie nach § 162 der Abgabenordnung. Unterhält der Spieler eine inländische Betriebsstätte, fällt zusätzlich Gewerbesteuer an. Natürliche Personen zahlen sie nach § 11 Absatz 1 des Gewerbesteuergesetzes nur auf den Gewerbeertrag oberhalb von 24.500 Euro.
Was der Bundesfinanzhof zum Berufspoker festgelegt hat
Mit dem Urteil vom 16. September 2015 (Aktenzeichen X R 43/12) stufte der Bundesfinanzhof die Preisgelder eines Turnierpokerspielers als gewerbliche Einkünfte ein. Am 25. Februar 2021 folgte das Urteil III R 67/18. Danach macht es bei gewerblicher Tätigkeit keinen Unterschied, ob die Gewinne aus Pokerturnieren oder aus Pokerspielen in Casinos stammen. Ein erfahrener Pokerspieler kann nach dem Urteil durch Taktik, Menschenkenntnis und Nervenstärke seine Gewinnchancen erheblich steigern. Der Gewerbesteuer-Messbetrag darf nach demselben Urteil nur festgesetzt werden, wenn der Spieler eine Betriebsstätte im Inland unterhält. Eine solche Betriebsstätte hat ein gewerblicher Pokerspieler allerdings nicht zwingend.
Das Urteil vom 22. Februar 2023 (X R 8/21) übertrug die Linie auf das Online-Spiel. Ein Mathematikstudent spielte ab 2007 die Variante Texas Hold’em im Fixed Limit. Bis 2009 steigerte er seine Gewinne auf über 80.000 Euro. Das Finanzgericht sah seine Tätigkeit erst ab Oktober 2009 als gewerblich an. Der Bundesfinanzhof wies die Revision des Klägers schließlich zurück. Am 2. April 2025 kam das Gericht im Verfahren X R 26/21 für Pot Limit Omaha unter besonderen Voraussetzungen zum selben Ergebnis. Die Abgrenzung richtet sich danach, ob jemand private Spielbedürfnisse wie ein Freizeit- oder Hobbyspieler befriedigt oder ob strukturell-gewerbliche Aspekte in den Vordergrund rücken.
Wie die Erträge aus dem angelegten Gewinn besteuert werden
Der Gewinn selbst bleibt steuerfrei, die daraus erzielten Kapitalerträge nicht. Das betrifft Zinsen, Dividenden und Gewinne aus Aktienverkäufen im Privatvermögen. Sie unterliegen nach § 32d Absatz 1 des Einkommensteuergesetzes der Abgeltungsteuer von 25 Prozent. Hinzu kommt der Solidaritätszuschlag von 5,5 Prozent auf diese Steuer, womit die Belastung auf 26,375 Prozent steigt. Kirchensteuerpflichtige Anleger zahlen je nach Bundesland 8 oder 9 Prozent der Kapitalertragsteuer als Kirchensteuer. Die Abgeltungsteuer sinkt dafür auf rund 24,5 Prozent, insgesamt ergibt das knapp 28 Prozent. Eine inländische Bank behält die Steuer ein und führt sie ab. Erträge ohne Steuerabzug, etwa von ausländischen Konten, gehören nach § 32d Absatz 3 in die Steuererklärung.
Der Sparer-Pauschbetrag nach § 20 Absatz 9 des Einkommensteuergesetzes stellt 1.000 Euro Kapitalerträge im Jahr frei. Zusammenveranlagte Ehepaare erhalten 2.000 Euro. Beim Steuerabzug durch die Bank wirkt er über einen Freistellungsauftrag nach § 44a. Ohne Auftrag lässt sich ein nicht ausgeschöpfter Betrag nach § 32d Absatz 4 mit der Steuererklärung geltend machen. Auf Antrag setzt das Finanzamt nach § 32d Absatz 6 den persönlichen Tarif an, wenn er zu einer niedrigeren Steuer führt. Beispiel: Ein Lediger ohne Kirchensteuer erzielt 100.000 Euro Zinsen. Nach Abzug des Pauschbetrags summieren sich Abgeltungsteuer und Solidaritätszuschlag auf rund 26.111 Euro, netto bleiben etwa 73.889 Euro.
Virtuelle Automatensteuer und Sportwettensteuer treffen den Anbieter
Das seit dem 1. Juli 2021 geltende Rennwett- und Lotteriegesetz macht bei Sportwetten, Lotterien, virtuellen Automatenspielen und Online-Poker den Veranstalter zum Steuerschuldner. Dies gilt auch für Anbieter im Ausland, wenn der Spieler den Vertrag von Deutschland aus abschließt. § 38 legt die Virtuelle Automatensteuer auf 5,3 Prozent der Bemessungsgrundlage nach § 37 fest, also des Spieleinsatzes abzüglich der Steuer selbst. Dieselben 5,3 Prozent gelten nach § 18 für die Sportwettensteuer und nach § 48 für die Online-Pokersteuer. Die Lotteriesteuer liegt nach § 29 bei 20 Prozent des Teilnahmeentgelts abzüglich der Steuer. Von 100 Euro Teilnahmeentgelt entfallen damit rund 16,67 Euro auf sie.
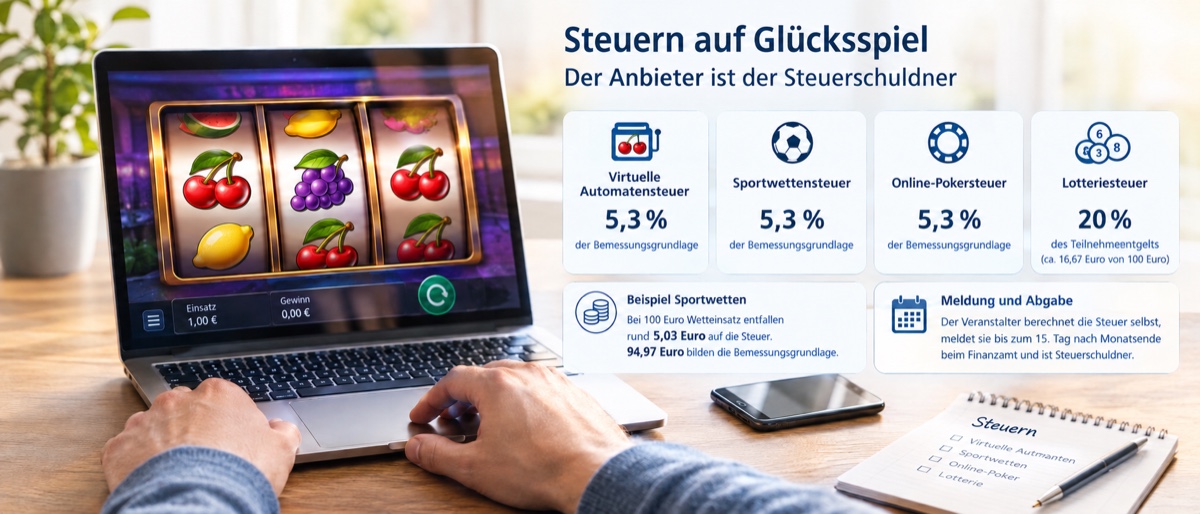
Zum geleisteten Wetteinsatz zählen nach § 17 sämtliche Aufwendungen des Wettenden für die Teilnahme an der Wette. Zahlt ein Kunde dafür insgesamt 100 Euro, entfallen rund 5,03 Euro auf die Steuer, 94,97 Euro bilden die Bemessungsgrundlage. Steuerschuldner ist nach § 19 der Veranstalter der Sportwette. Er berechnet die Steuer nach § 21 für jeden Kalendermonat selbst und meldet sie beim zuständigen Finanzamt an, und zwar bis zum 15. Tag nach Monatsende. Sitzt der Veranstalter außerhalb von EU und EWR, schuldet sein inländischer steuerlicher Beauftragter die Steuer nach § 22 mit. Der Spieler trägt gegenüber dem Finanzamt keine eigene Erklärungspflicht für diese Abgaben.
Erbschaft- und Schenkungsteuer bei der Weitergabe des Gewinns
Wird ein Gewinn verschenkt oder vererbt, kann Schenkung- oder Erbschaftsteuer anfallen. Nach § 7 des Erbschaft- und Schenkungsteuergesetzes gilt jede freigebige Zuwendung unter Lebenden als Schenkung, soweit sie den Empfänger bereichert. Woher das Geld stammt, spielt dabei keine Rolle. Bei unbeschränkter Steuerpflicht, etwa wenn Schenker oder Empfänger in Deutschland wohnen, können Ehegatten und eingetragene Lebenspartner einen Freibetrag von 500.000 Euro nutzen. Kinder kommen auf 400.000 Euro, Enkel auf 200.000 Euro und Kinder eines verstorbenen Kindes auf 400.000 Euro. Eltern und Großeltern im Erbfall sowie Urenkel erhalten 100.000 Euro. Geschwister, Nichten, Neffen und die übrigen Erwerber der Steuerklassen II und III kommen auf 20.000 Euro.
Die Steuersätze nach § 19 staffeln sich nach Steuerklasse und Wert des steuerpflichtigen Erwerbs. In Steuerklasse I beginnt der Tarif bei 7 Prozent für Erwerbe bis einschließlich 75.000 Euro. Bei Steuerklasse III gelten bis 6 Millionen Euro 30 Prozent, darüber 50 Prozent. Schenkt ein Großelternteil einem Enkel 250.000 Euro, bleiben nach Abzug des Freibetrags 50.000 Euro steuerpflichtig. Bei 7 Prozent ergibt das 3.500 Euro Schenkungsteuer. Die Rechnung setzt voraus, dass der Elternteil des Enkels lebt. Frühere Schenkungen desselben Großelternteils aus den vorangegangenen zehn Jahren rechnet § 14 hinzu.
Fazit zur Steuerfreiheit von Glücksspielgewinnen
 Private Glücksspielgewinne bleiben in Deutschland einkommensteuerfrei, weil § 2 des Einkommensteuergesetzes für sie keine passende Einkunftsart bereithält. Steuern können unter anderem an drei Stellen anfallen. Das betrifft gewerbliches Spiel nach § 15 Absatz 2, das der Bundesfinanzhof bei Poker im Einzelfall annimmt. Es betrifft außerdem Kapitalerträge oberhalb des Sparer-Pauschbetrags und die unentgeltliche Weitergabe oberhalb der Freibeträge. Beim Anbieter erhebt der Staat Steuern nach dem Rennwett- und Lotteriegesetz. Sie betragen 5,3 Prozent bei Renn- und Sportwetten, virtuellen Automatenspielen und Online-Poker und 20 Prozent bei Lotterien, jeweils bemessen am Einsatz oder Teilnahmeentgelt abzüglich der Steuer.