Rund 483.000 Menschen haben sich 2025 in Deutschland im Nebenerwerb selbstständig gemacht, gut ein Viertel mehr als im Vorjahr mit 382.000. Die Zahlen des KfW-Gründungsmonitors 2026 zeigen: Wer sich selbstständig machen will, wählt zunehmend den behutsamen Einstieg neben dem Hauptberuf. Das Gehalt federt das Risiko ab, während das eigene Projekt wächst.
Mit dem Start in die Nebenerwerbstätigkeit kommen jedoch schnell Fragen auf, die den Alltag begleiten: Wie viel darf man verdienen? Welche Steuern fallen an? Und was ändert sich bei der Krankenversicherung? Die Antworten hängen von mehreren Faktoren ab, Zeitaufwand, Einkommenshöhe und Art der Tätigkeit spielen alle eine Rolle. Die Einordnung ist keine einmalige Sache, denn sie kann sich mit wachsendem Umsatz verschieben. Eine jährliche Prüfung der eigenen Zahlen bewahrt daher vor Überraschungen bei Krankenkasse und Finanzamt.
Nebenberuflich oder hauptberuflich: Wo die Grenze verläuft
Die Unterscheidung zwischen neben- und hauptberuflicher Selbstständigkeit ist keine Formalität, sondern hat erhebliche rechtliche und finanzielle Konsequenzen. Als Faustregel gilt: Wer weniger als 20 Stunden pro Woche in die eigene Tätigkeit investiert und den Lebensunterhalt in erster Linie aus dem Angestelltenverhältnis bestreitet, gilt in der Regel als nebenberuflich selbstständig. Auch das Einkommen spielt eine Rolle, es sollte dauerhaft niedriger sein als das Gehalt aus dem Hauptberuf.
Kritisch wird es, wenn Arbeitszeit oder Gewinn dauerhaft ansteigen. Krankenversicherungen orientieren sich an der sogenannten Bezugsgröße, die 2026 bundesweit einheitlich 3.955 Euro im Monat beträgt. Die Hälfte davon sind 1.977,50 Euro. Wer Vollzeit angestellt ist, gilt unabhängig vom Gehalt nicht als hauptberuflich selbstständig, ebenso bei mehr als 20 Wochenstunden und einem Gehalt über 1.977,50 Euro. Überwiegt die Selbstständigkeit deutlich, droht die Einstufung als hauptberuflich selbstständig.
Einkommensteuer: Alles fließt zusammen
Deutschland besteuert das gesamte Jahreseinkommen einer Person, Gehalt, Gewinn aus der Selbstständigkeit und weitere Einkünfte werden addiert und gemeinsam nach dem progressiven Tarif versteuert. Für 2026 gilt ein Grundfreibetrag von 12.348 Euro für Alleinstehende, für zusammen veranlagte Ehepaare das Doppelte mit 24.696 Euro. Bleiben alle Einkünfte zusammen unterhalb dieser Grenze, fällt keine Einkommensteuer an. Der Steuersatz steigt mit dem Gesamteinkommen, nicht mit der Zahl der Einkunftsarten. Ein Nebengewinn wird daher mit dem persönlichen Grenzsteuersatz belastet, der sich aus Gehalt und Gewinn zusammen ergibt.
| Gehalt Hauptberuf |
Gewinn Nebentätigkeit |
weitere Einkünfte |
| Grundfreibetrag 2026 (Alleinstehende) | 12.348 € |
| Zusammen veranlagte Ehepaare | 24.696 € |
Übersteigen die Nebeneinkünfte ohne Lohnsteuerabzug 410 Euro im Jahr, ist eine Einkommensteuererklärung Pflicht. Der Gewinn aus der Nebentätigkeit wird in der Anlage EÜR (Einnahmen-Überschuss-Rechnung) ermittelt und zusammen mit dem Gehalt aus dem Hauptberuf versteuert. Durch den progressiven Steuersatz wirkt sich zusätzliches Einkommen überproportional aus, je höher das Gehalt bereits ist, desto mehr Steuern fallen auf den Nebengewinn an. Vorauszahlungen kann das Finanzamt quartalsweise festsetzen, jeweils zum 10. März, 10. Juni, 10. September und 10. Dezember.
Umsatzsteuer und die neue Kleinunternehmerregelung
Seit dem 1. Januar 2025 gelten für die Kleinunternehmerregelung nach § 19 UStG deutlich höhere Schwellenwerte. Wer im Vorjahr einen Nettoumsatz von maximal 25.000 Euro erzielt hat, darf im laufenden Jahr auf den Ausweis von Umsatzsteuer verzichten, sofern der Umsatz im laufenden Jahr 100.000 Euro nicht überschreitet. Bis 2024 lagen diese Grenzen bei 22.000 Euro brutto beziehungsweise 50.000 Euro brutto und wurden damit erheblich angehoben. Die neuen Werte gelten netto, was den Vergleich mit den alten Bruttogrenzen erschwert. Die eigene Buchhaltung schafft hier Klarheit.
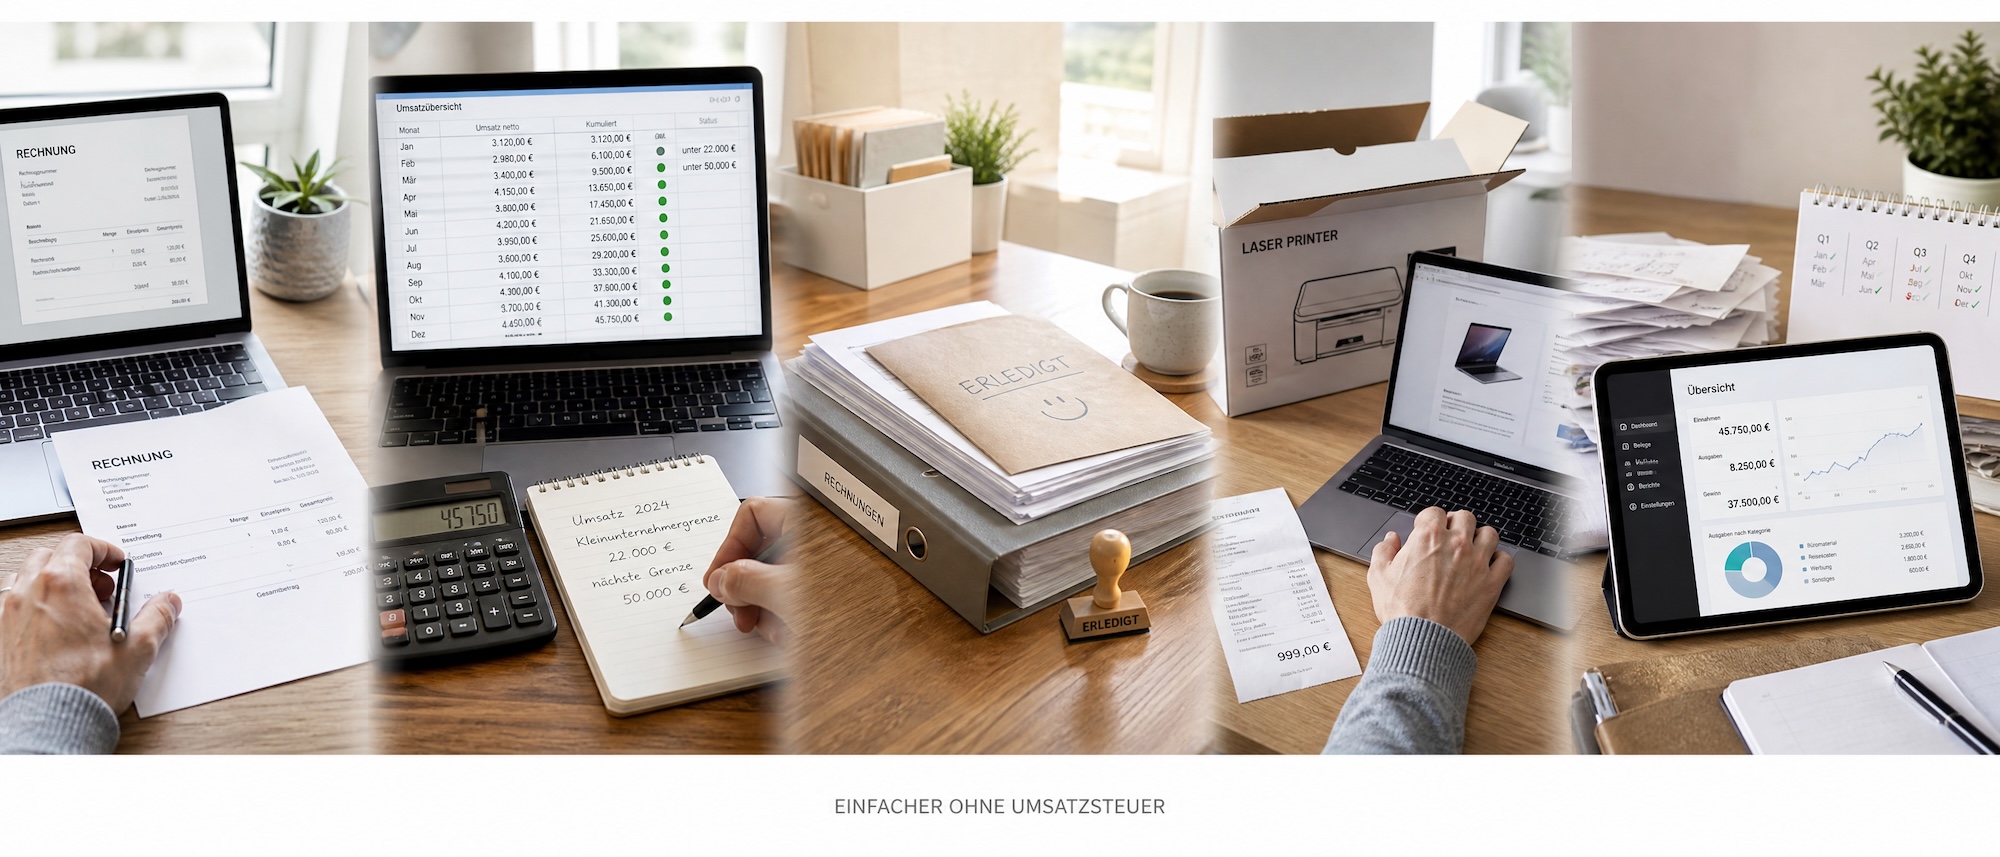
Für eine nebenberufliche Selbstständigkeit bedeutet das in der Praxis erhebliche Entlastung: keine Umsatzsteuervoranmeldungen, keine Abführungspflicht an das Finanzamt, einfachere Rechnungsstellung. Allerdings entfällt damit auch der Vorsteuerabzug, wer größere Investitionen plant, sollte abwägen, ob die freiwillige Regelbesteuerung vorteilhafter ist. Wird die 100.000-Euro-Grenze im laufenden Jahr überschritten, endet der Kleinunternehmerstatus sofort ab dem überschreitenden Umsatz; alle zuvor ausgestellten Rechnungen bleiben steuerfrei.
Gewerbesteuer und der Freibetrag für Selbstständige
Ob Gewerbesteuer anfällt, hängt von der Art der Tätigkeit ab. Freiberufler, etwa Journalisten, Übersetzer, Ärzte oder IT-Berater mit entsprechender Qualifikation, unterliegen grundsätzlich keiner Gewerbesteuerpflicht. Gewerbetreibende hingegen müssen bei Überschreiten des Freibetrags von 24.500 Euro Gewerbeertrag pro Jahr mit einer Steuerforderung rechnen. Für die meisten nebenberuflich Selbstständigen bleibt dieser Betrag allerdings unerreichbar. Die Abgrenzung zwischen Freiberuf und Gewerbe sorgt in der Praxis regelmäßig für Streit mit dem Finanzamt. Bei Mischtätigkeiten empfiehlt sich daher eine frühzeitige schriftliche Klärung, bevor der erste Bescheid ins Haus kommt.
Fällt doch Gewerbesteuer an, lässt sie sich teilweise auf die Einkommensteuer anrechnen (§ 35 EStG), sodass eine echte Doppelbelastung weitgehend vermieden wird. Freiberufler müssen statt der Anlage G die Anlage S in der Einkommensteuererklärung ausfüllen. Sie brauchen keine Gewerbeanmeldung und gehören nicht zur Industrie- und Handelskammer. Welcher Kategorie eine Tätigkeit zuzuordnen ist, regelt § 18 EStG und lässt sich im Zweifel beim zuständigen Finanzamt klären.
Sozialversicherung: Was nebenberuflich Selbstständige zahlen
Einkünfte aus einer nebenberuflichen Selbstständigkeit sind in der Kranken- und Pflegeversicherung grundsätzlich nicht beitragspflichtig. Wer als Angestellter pflichtversichert ist und selbstständig klar einen Nebenerwerb betreibt, bleibt über den Hauptberuf abgesichert, der Arbeitgeber trägt seinen Anteil. In der Rentenversicherung sind bestimmte Selbstständige auch im Nebenberuf pflichtversichert, etwa Lehrer und Coaches ohne Mitarbeiter, Pflegepersonen, Hebammen, eingetragene Handwerker und Künstler über die Künstlersozialkasse.
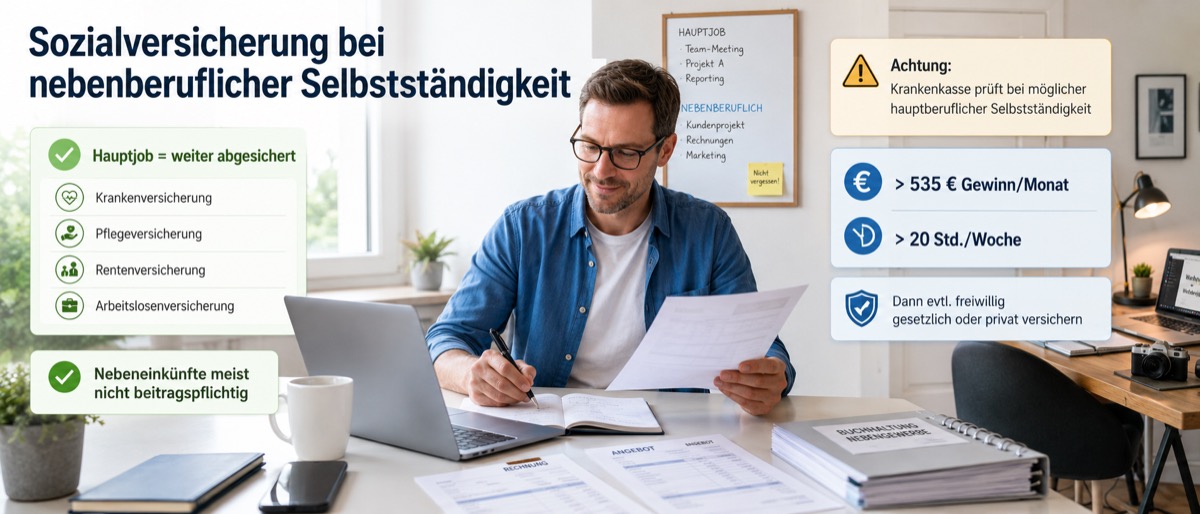
Ausnahmen bestehen bei der Krankenversicherung: Stuft die Krankenkasse die Nebentätigkeit als hauptberuflich ein, endet die günstige Pflichtmitgliedschaft als Arbeitnehmer. Dann müsste sich die betreffende Person freiwillig gesetzlich oder privat versichern, mit deutlich höheren Beiträgen. Eine feste Gewinngrenze gibt es für pflichtversicherte Angestellte nicht, entscheidend ist das Verhältnis von Arbeitszeit und Einkommen zwischen Job und Selbstständigkeit. Für Familienversicherte gilt dagegen eine feste Grenze, 2026 sind es 565 Euro Gesamteinkommen im Monat.
Betriebsausgaben, Arbeitgeberinformation und praktische Pflichten
Betriebsausgaben mindern den steuerpflichtigen Gewinn und sollten konsequent dokumentiert werden. Abziehbar sind alle betrieblich veranlassten Kosten: Arbeitsmittel wie Laptop, Drucker oder Software, Fortbildungen, Reisekosten und Fachliteratur. Raumkosten zählen nur, wenn das Arbeitszimmer den Mittelpunkt der gesamten Berufstätigkeit bildet. Seit 2023 kann außerdem eine Tagespauschale von 6 Euro pro Arbeitstag im Homeoffice angesetzt werden, maximal 1.260 Euro im Jahr, sie gilt für alle Einkünfte zusammen und muss nicht aufgeteilt werden.
| 💼 | Arbeitgeber informieren: oft vertraglich Pflicht. Untersagen darf er nur bei berechtigtem Interesse. |
| 🏢 | Anmelden: Gewerbe → Gewerbeamt (vor Aufnahme) · Freiberufler → direkt beim Finanzamt per Erfassungsbogen. |
Den Arbeitgeber über die geplante Nebentätigkeit zu informieren empfiehlt sich in jedem Fall, in vielen Arbeits- oder Tarifverträgen besteht sogar eine entsprechende Verpflichtung. Untersagen darf der Arbeitgeber sie nur, wenn berechtigte Interessen beeinträchtigt sind, etwa durch Konkurrenz oder nachlassende Leistung im Hauptjob. Beim zuständigen Gewerbeamt ist eine gewerbliche Nebentätigkeit vor Aufnahme anzumelden; Freiberufler hingegen melden sich direkt beim Finanzamt an, indem sie den steuerlichen Erfassungsbogen ausfüllen.
Fazit zur nebenberuflichen Selbstständigkeit und ihren steuerlichen Pflichten
 Wer nebenberuflich selbstständig tätig ist, profitiert von einem klar geregelten, aber dennoch komplexen Rahmen. Die seit 2025 angehobenen Grenzen der Kleinunternehmerregelung erleichtern den Einstieg spürbar. Einkommensteuer, die Pflicht zur Steuererklärung und, bei gewerblicher Tätigkeit, die Gewerbesteuer bleiben jedoch feste Bestandteile der Rechnung. Wer Zeitaufwand und Einkommenshöhe im Blick behält, die Sozialversicherungsgrenzen kennt und Betriebsausgaben sorgfältig belegt, legt die wichtigste Grundlage für eine rechtssichere und wirtschaftlich erfolgreiche Nebenerwerbstätigkeit, und für einen eventuell späteren Wechsel in die Vollselbstständigkeit.